
سندات القيد والتسويات
معظم القيود في نما تُولَّد تلقائيًا من مستندات أخرى (فاتورة، صرف مخزني، راتب...)، لكن يبقى هناك حاجة دائمة لتسجيل قيود يدوية: تسوية، مصروف نثري، رصيد افتتاحي، إقفال حساب وسيط. هذه وظيفة سند القيد. وإلى جواره مستندات قيد متخصّصة تتولّى حالات بعينها: سند قيد فرق عملة، وسند تغيير سعر الصرف، وجاري تحويل الشركات.
الترخيص المطلوب
سند القيد وفرق العملة وتحويل الشركات ضمن ترخيص المحاسبة الأساسي accounting. أما سند تغيير سعر الصرف فهو خاصية ضمن ترخيص البنوك accounting-banks.
سند القيد
سند القيد (Accounting > Documents > Journal Entry) هو المستند المتوازن الذي تُدخل فيه أسطر المدين والدائن بنفسك، بشرط أن يتساوى مجموع المدين مع مجموع الدائن قبل أن يقبله النظام.
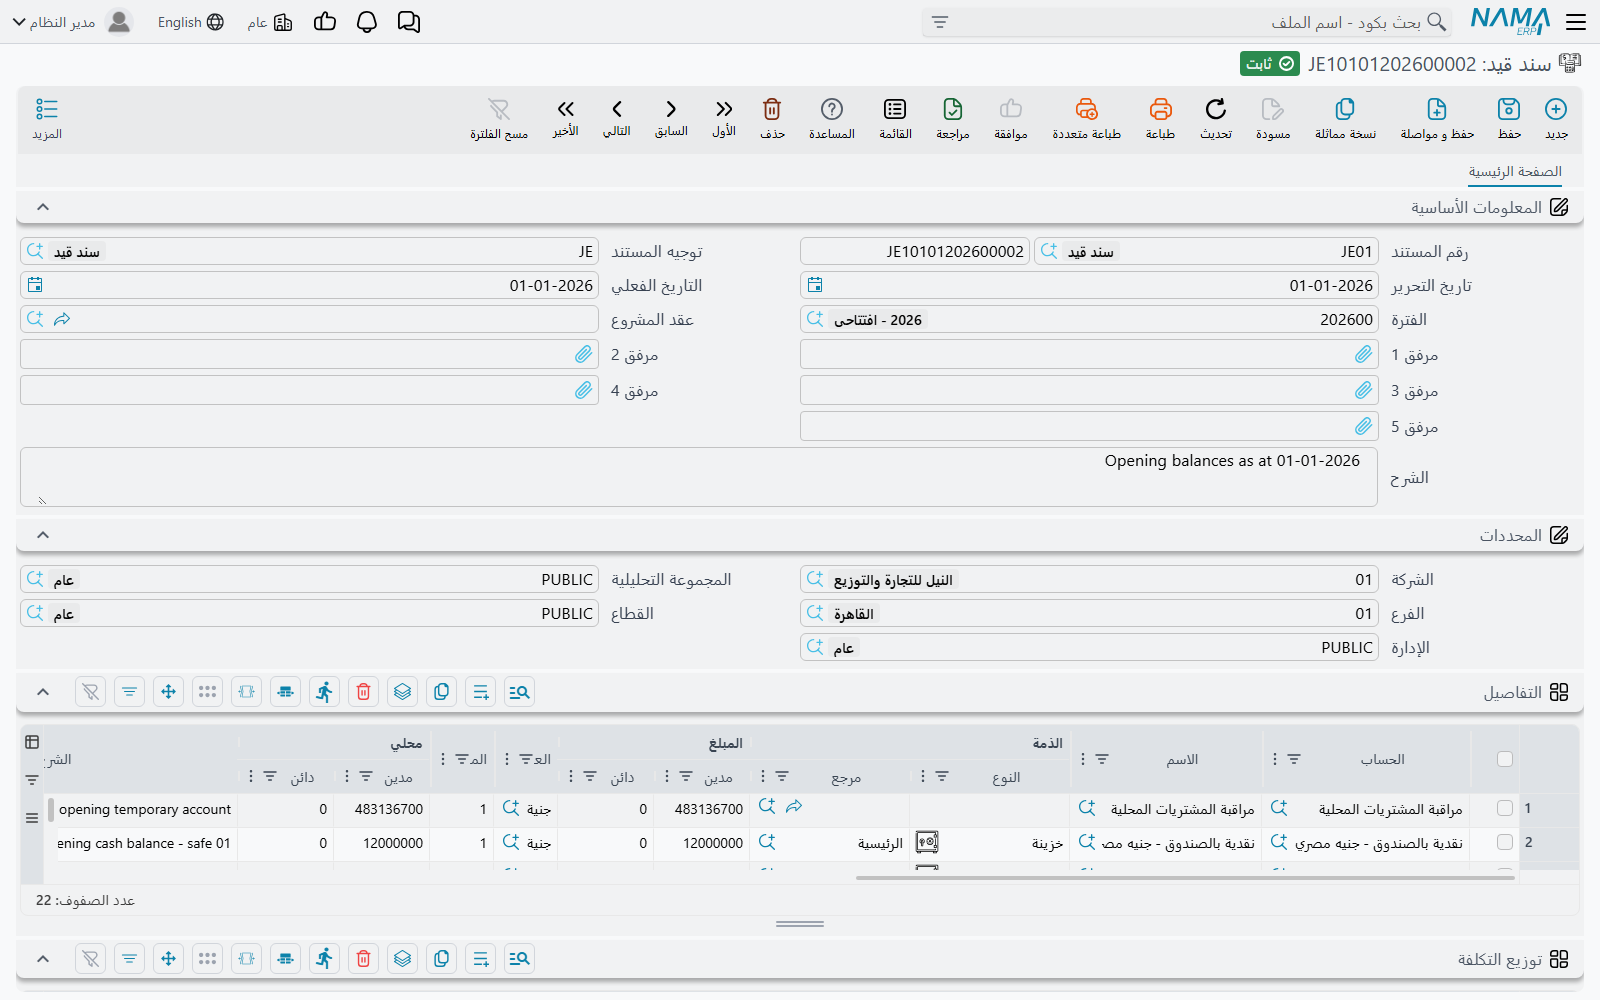
رأس المستند
في الرأس تحدّد:
- توجيه المستند — التوجيه (
توجيه) الذي يحكم سلوك القيد ومن أين تأتي حساباته الخاصة (كحساب الفرق). تفاصيل التوجيهات في مرجع توجيهات المستندات. - رقم المستند وتاريخ التحرير — الرقم التسلسلي وتاريخ إنشاء المستند.
- التاريخ الفعلي — التاريخ المحاسبي الذي يُسجَّل به الأثر (وهو ما يحدّد الفترة)، وقد يختلف عن تاريخ التحرير.
- الفترة — الفترة المحاسبية التي يقع فيها التاريخ الفعلي؛ يحدّدها النظام تلقائيًا، وإن كانت مغلقة يُرفض الحفظ.
- الشرح والمحددات (الشركة، الفرع، القطاع، الإدارة، المجموعة التحليلية) على مستوى المستند.
أسطر التفاصيل
في جدول التفاصيل يُدخل كل سطر:
- الحساب والذمة (الطرف، إن كان الحساب من نوع ذمة).
- المبلغ مدين أو المبلغ دائن — قيمة السطر على جانبه، بعملة السطر، مع عرض القيمة المحلية المقابلة بعد الترجمة بسعر الصرف.
- المرجع والشرح ومحدّدات السطر (القطاع/الفرع/الإدارة) لمن يحتاج تفصيلًا أدقّ من رأس المستند.
- حقول الضريبة (نسبة وقيمة ضريبة 1 و2) تظهر حين تُفعَّل خصائص الضريبة، وتربط القيد اليدوي بأثره الضريبي.
الموازنة وحساب الفرق
أسفل الشاشة تعرض الإجماليات: إجمالي المدين وإجمالي الدائن وإجمالي الفرق. ما دام إجمالي الفرق غير صفر فالقيد غير متوازن ولن يُحفظ. يتيح التوجيه تحديد حساب فرق يمتصّ فروق التقريب الصغيرة آليًا حتى يتوازن القيد، فلا تضطر لضبط القروش يدويًا.
توزيع التكلفة
جدول توزيع التكلفة يتيح توزيع قيمة القيد على مراكز/أبعاد التكلفة بشكل مستقل عن أسطر المدين والدائن، لأغراض التحليل الإداري.
سند قيد فرق عملة
سند قيد فرق العملة (Accounting > Documents > Currency Diff Journal) قيدٌ متخصّص لإثبات الفروق الناتجة عن تذبذب أسعار الصرف على الأرصدة بالعملات الأجنبية. غالبًا ما يُولَّد تلقائيًا كنتيجة لـ سند تغيير سعر الصرف (انظر أدناه)، لكنه يبقى مستندًا مستقلًا يمكن مراجعته وطباعته.
سند تغيير سعر الصرف
حين تتغيّر أسعار العملات، تحتاج أرصدتك بالعملات الأجنبية إلى إعادة تقييم وفق السعر الجديد. سند تغيير سعر الصرف (Accounting > Documents > Exchange Rate Update) يقوم بذلك دفعةً واحدة: تحدّد فيه الحساب (أو نطاق الحسابات) والعملة وسعر الصرف الجديد والحساب الوسيط الذي تُسجَّل عليه فروق إعادة التقييم، فيحسب النظام الفرق لكل رصيد ويُولِّد قيود فروق العملة المقابلة.
هذا المستند يعيد تقييم أرصدة قائمة لديك. أما الأسعار اليومية التي تلتقطها المستندات الجديدة فتُدخل في شاشة أخرى هي سعر صرف — راجع العملات وأسعار الصرف.
WARNING
الحسابات المفعّل عليها لا يدرج في سندات تغيير سعر الصرف آليا (انظر الحسابات) تُستثنى من إعادة التقييم. هذه خاصية ضمن ترخيص البنوك accounting-banks.
جاري تحويل الشركات
عند تحويل قيمة بين شركتين داخل نفس المجموعة، جاري تحويل الشركات (Accounting > Documents > Inter Company Transfer) يُسجِّل الطرفين في خطوة واحدة: يُولِّد سند قيد في الشركة الأولى وآخر مقابلًا في الشركة الثانية، فيظل حسابا «الجاري بين الشركات» متطابقَين دون إدخال مزدوج يدوي.
كل سطر يذكر الشركة التي ينتمي إليها. وقيد كل شركة يتوازن على الحساب الوسيط للشركة الأخرى، مأخوذًا من سجلها في شاشة الشركة. فقيد المقر يحمل الحساب الوسيط لمصر، وقيد مصر يحمل الحساب الوسيط للمقر. علّم الحسابات الوسيطة حساب بين شركات المجموعة لتستبعدها القوائم المالية الموحدة.
بين شركات بعملات مختلفة
يعمل التحويل أيضًا بين شركات تمسك دفاترها بعملات مختلفة، كمقر رئيسي بالدولار الأمريكي وشركة تابعة بالجنيه المصري. وتختلف ثلاثة أمور عن التحويل بعملة واحدة:
- عملة واحدة في كل السطور. يجب أن تستعمل السطور كلها عملة حركة واحدة، وإلا رُفض الحفظ برسالة «التحويل بين شركات بعملات مختلفة يجب أن يستخدم عملة واحدة في جميع السطور».
- سعر كل شركة. يُحوَّل سطر الشركة الأخرى دائمًا بسعر صرف تلك الشركة في التاريخ الفعلي للمستند، فتكون قيمته المحلية بعملة تلك الشركة، ويُستبدَل أي سعر يُكتب يدويًا في هذا السطر عند حفظ المستند. وإذا لم يكن لتلك الشركة سعر صرف للعملة في ذلك التاريخ فلا يمكن اعتماد المستند: «لا يوجد سعر صرف للعملة {1} في الشركة {0} بتاريخ {2}».
- المبلغ نفسه على الحسابين الوسيطين. سطر الموازنة على الحساب الوسيط يكون بعملة الحساب نفسه إن كانت له عملة، وإلا فبعملة التحويل. فيحمل الحسابان الوسيطان للشركتين المبلغ نفسه.
فحين ترسل مصر 10,000 دولار إلى المقر، تسجّل مصر 10,000 دولار بسعر الدولار عندها، بالجنيه. ويسجّل المقر 10,000 دولار بسعر 1. ويحمل الحسابان الوسيطان 10,000 دولار، فتستبعدهما التقارير الموحدة تمامًا.
الإجراءات في هذه الشاشة
ثلاثة أزرار تحمل معظم العمل اليومي على هذه المستندات.
في سند القيد:
- عكس المستند (Reverse Document) — هو الجواب على «القيد خطأ والفترة لم تعد تقبل التعديل». يفتح لك سند قيد جديدًا غير محفوظ ينسخ الأصل سطرًا بسطر مع تبديل المدين بالدائن، فيُلغي حفظه أثر القيد الأصلي بدل محو التاريخ. يجب أن يكون الأصل محفوظًا أولًا، والقيد العكسي سند عادي: تختار له تاريخه الفعلي وفترته ودفتره قبل الحفظ.
- حذف السطور الصفرية (Delete Empty Lines) — يزيل كل سطر تفاصيل مدينه ودائنه صفر أو فارغان. مفيد بعد لصق السطور أو استيرادها، حيث تأتي معها سطور فارغة تمنع القيد من التوازن بشكل نظيف.
في سند تغيير سعر الصرف:
- مطالعة النتائج (Preview Results) — يحسب إعادة التقييم ويملأ سطور المستند بما سيُسجَّل لكل رصيد وفق السعر الجديد، لتراجع الفروق قبل الاعتماد. شغّله بعد تحديد الحساب (أو نطاق الحسابات) والعملة والسعر الجديد والحساب الوسيط؛ ويجب أن يكون المستند محفوظًا أولًا.
التقارير والنماذج
- كشوف القيود والحركات اليومية (
SYSR-ACCلكشوف القيود) موضّحة في صفحة كشوف الحسابات وميزان المراجعة. - النموذج المطبوع لسند القيد هو
SYSF-ACC001، ولسند فرق العملةSYSF-ACC008، ولجاري تحويل الشركاتSYSF-ACC007.
للدعم الفني
- «القيد لا يُحفظ — غير متوازن» — راجِع إجمالي الفرق؛ يجب أن يكون صفرًا. إن كان فرقًا ضئيلًا ففعّل/راجِع حساب الفرق في التوجيه.
- «رفض الحفظ بسبب الفترة» — التاريخ الفعلي يقع في فترة مغلقة أو لا تغطّيه فترة؛ راجِع الإقفال والتحكم في الفترات.
- «حقول الضريبة لا تظهر في القيد» — خصائص الضريبة غير مفعّلة في كتالوج إعدادات الحسابات.
- «من أين يأتي حساب الفرق / حسابات التوجيه؟» — من توجيه المستند؛ التفاصيل في مرجع توجيهات المستندات.
- آلية تحوّل المستند إلى أثر محاسبي وكيفية إعادة معالجة قيد متعثّر في كيف تُعالَج المستندات إلى أثر محاسبي.