
تكاليف الإنتاج: تتبع الأموال
التكلفة الحقيقية للتصنيع
سؤال يُقلق مدراء التصنيع كثيراً: كم كلّفنا فعلاً تصنيع هذا المنتج؟
يبدو السؤال بسيطاً، لكنه في الواقع أكثر تعقيداً مما يبدو. نعم، تعرف ما أنفقته على المواد - لديك الفواتير. وتعرف ساعات العمل المُنفّقة - لقد تتبعتها. لكن ماذا عن إيجار المصنع؟ فاتورة الكهرباء؟ راتب المشرف؟ إهلاك المعدات؟ كيف تُوزّع هذه التكاليف بصورة عادلة على مختلف المنتجات؟
والأهم من ذلك: هل سار الإنتاج وفق الخطة؟ هل أنفقت ما كنت تتوقعه، أم كانت هناك مفاجآت؟ وإن كانت التكاليف أعلى من المتوقع، فأين تذهب الأموال؟
هذا بالضبط ما تعنيه تكاليف الإنتاج. إنها الجانب المالي الصادق في التصنيع - تتبّع كل ريال أُنفق في تصنيع منتجاتك، ومعرفة ما إذا كنت تحقق ربحاً أم خسارة.
ستجد المستند الرئيسي في التصنيع > المستندات > إغلاق أمر إنتاج.
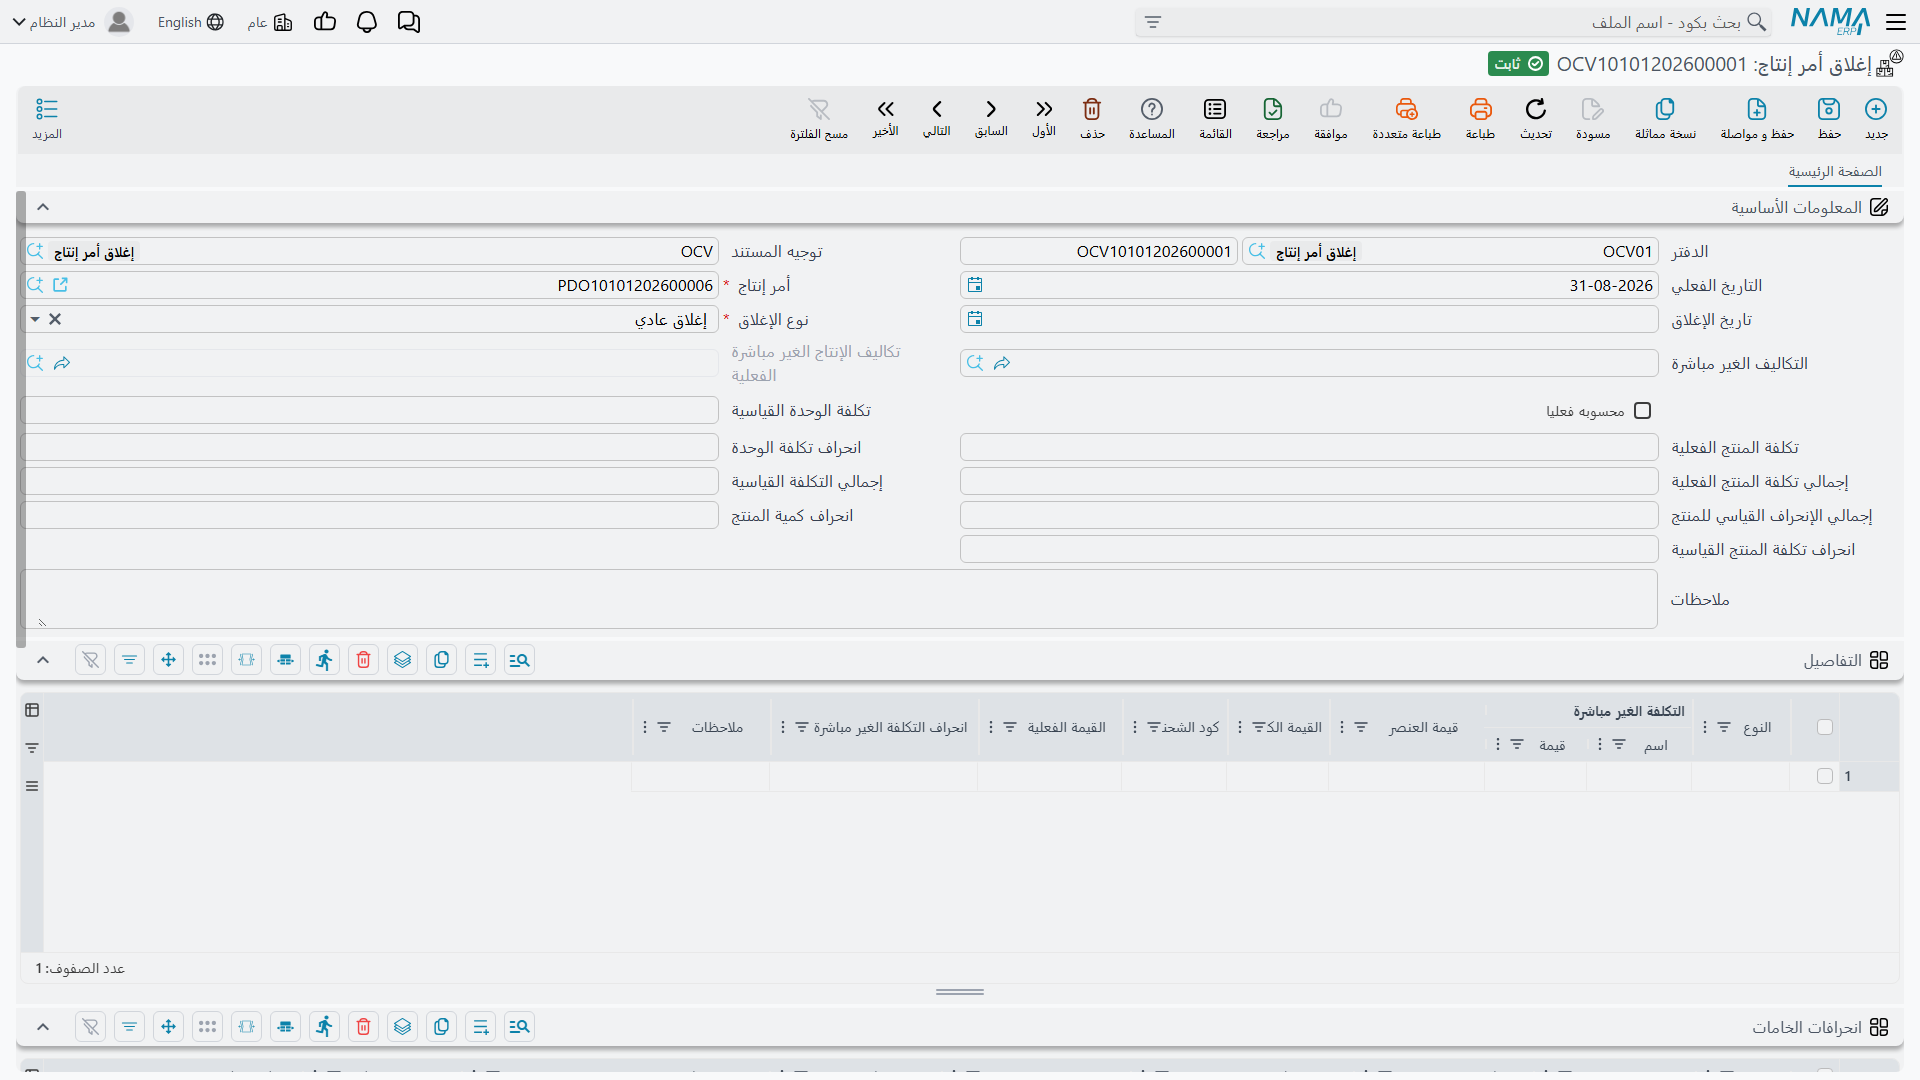
الترخيص المطلوب
إغلاق أمر الإنتاج وأنواع التكاليف غير المباشرة وطريقة حساب المصاريف غير المباشرة الفعلية ضمن ترخيص التصنيع الأساسي manufacturing. إذا لم تظهر قائمة التصنيع أصلًا فهذا الترخيص غير مفعّل.
فهم تكاليف التصنيع: الثلاثة دلاء
تخيل أن تكاليف التصنيع تقع في ثلاثة دلاء. اثنان منها سهلا التتبع، والثالث... معقد.
الدلو الأول: المواد المباشرة - السهل
هي المواد الخام والمكوّنات التي تدخل فعلياً في المنتج. يمكنك الإشارة إليها وقول "هذه الصفيحة الفولاذية، والمسامير، والطلاء - كلها جزء من المنتج النهائي."
التتبع سهل: عندما تصدر المواد لأمر إنتاج، يسجّل النظام التكلفة. إذا صدرت 100 كجم من الفولاذ بسعر 5$/كجم، فتلك 500$ تكلفة مواد. تمام.
يقيّم النظام المواد بطريقة تكلفة المخزون المعتمدة في الشركة - FIFO أو المتوسط المتحرك، وتُختار مرة واحدة في سياسة تكلفة الخروج (Issue Cost Policy) في إعدادات التكلفة. وإن كنت تستخدم مواد مُتتبَّعة بالدُّفعات، فالنظام يعرف تماماً أي دُفعة استهلكت وما كلفتها.
الدلو الثاني: العمالة المباشرة ووقت الآلات - لا يزال واضحاً
هؤلاء هم الأشخاص والآلات الذين يصنعون المنتج مباشرة. اللحّام الذي يقضي 4 ساعات على الأمر، وآلة CNC التي تعمل لساعتين - يمكن ربطهما مباشرة بأمر الإنتاج.
عند تسجيل تنفيذ الإنتاج، يُنشئ النظام سندات موارد لتتبع هذا الوقت. إذا كان اللحّام يكلّف 30$/ساعة وعمل 4 ساعات، فتلك 120$ تكلفة عمالة. وإذا كانت آلة CNC تكلّف 75$/ساعة وعملت ساعتين، فتلك 150$ تكلفة آلة.
مرة أخرى، الأمر واضح. لديك الوقت والأسعار، فقط اضرب. تتراكم التكاليف على أمر الإنتاج.
الدلو الثالث: التكاليف الغير مباشرة - المعقد
هنا يصبح الأمر مثيراً للاهتمام. هذه هي التكاليف الأخرى لتشغيل المصنع التي لا يمكن ربطها بمنتج معين:
المصنع نفسه: تدفع الإيجار سواء صنعت 100 وحدة أو 1000 وحدة. كم من هذا الإيجار يجب أن يتحمله أمر الإنتاج هذا؟
المرافق: فاتورة الكهرباء تغطي المصنع بأكمله. نعم، تشغيل الآلات يستهلك طاقة، لكن كذلك الإضاءة والتدفئة والتهوية. كيف تُقسّم التكلفة؟
العمالة الغير مباشرة: مشرف الإنتاج يُشرف على خطوط إنتاج متعددة. مفتشو الجودة يفحصون منتجات متنوعة. عمال المناولة يُحركون المواد. كم من رواتبهم ينسب لكل أمر؟
إهلاك المعدات: تلك الآلة الغالية تُهلَك كل شهر سواء استُخدمت بكثافة أم لا. كيف تُحمّل المنتجات هذه التكلفة؟
المستلزمات والمواد الاستهلاكية: المشحّمات، ومواد التنظيف، ومعدات الوقاية، والأدوات الصغيرة - تدعم الإنتاج لكنها ليست في المنتج النهائي.
تكاليف المنشأة: التأمين، والضرائب العقارية، والصيانة، والأمن - كلها ضرورية، ولا يمكن تتبع أي منها مباشرة لمنتج معين.
هذه التكاليف الغير مباشرة أموال حقيقية تُنفقها. يجب استردادها عبر أسعار المنتجات. لكن كيف توزّعها بصورة عادلة؟
توزيع التكاليف الغير مباشرة: إظهار الخفيّ
هنا يأتي دور أنواع التكاليف الغير مباشرة (Overhead Types). نوع التكلفة الغير مباشرة هو صيغتك لتوزيع التكاليف غير المباشرة على المنتجات.
فكر فيه كوصفة لتوزيع التكاليف الغير مباشرة. كل سطر في نوع التكلفة الغير مباشرة عنصر واحد (مثل "إيجار المصنع" و"المرافق" و"الإشراف"): له اسم، ونوع يحدد ما يُقاس عليه التحميل، وقيمة (المعدل أو النسبة)، والتأثير المحاسبي | الجانب المدين والتأثير المحاسبي | الجانب الدائن الخاصان به، فيمكن أن يذهب كل عنصر إلى حساباته الخاصة.
عند إغلاق الأمر يحسب النظام لكل سطر رقمًا أساسيًا (قيمة العنصر في سند الإغلاق) ثم يحوّله إلى مبلغ التكلفة الغير مباشرة للسطر. والأنواع المتاحة:
| النوع | الرقم الأساسي | مبلغ التكلفة الغير مباشرة |
|---|---|---|
| «نسبة من تكلفة المواد الخام» (Material Percentage) | تكلفة المواد الخام المصروفة للأمر مطروحًا منها المرتجع | الأساس × القيمة ÷ 100 |
| «نسبة من تكلفة الموارد» (Resource Percentage) | تكلفة موارد الأمر (العمالة والآلات) | الأساس × القيمة ÷ 100 |
| «نسبة من التكاليف الأولية ( مواد خام+ موارد)» (Resource And Material Percentage) | تكلفة المواد مضافًا إليها تكلفة الموارد | الأساس × القيمة ÷ 100 |
| «قيمة لكل وحدة منتجة» (Final Product Amount) | كمية المنتج التام المسلَّمة في مستندات تسليم المنتج للأمر | الأساس × القيمة |
| «قيمة لكل وحدة ماده خام» (Value Per Material Amont) | كمية المواد الخام المصروفة مطروحًا منها المرتجع بالوحدة الأساسية — للصنف المذكور في عمود الخامة فقط، أو لكل المواد إذا تُرك فارغًا | الأساس × القيمة |
| «قيمة لكل ساعة مورد» (Resource Time Amount) | ساعات سندات الموارد للأمر، البشرية والآلات معًا | الأساس × القيمة |
| «قيمة لكل ساعة مورد بشري» (Human Resource Time Amount) | ساعات سندات الموارد للأمر، الموارد البشرية فقط | الأساس × القيمة |
| «قيمة لكل ساعة آلة» (Machine Amount) | ساعات سندات الموارد للأمر، الآلات فقط | الأساس × القيمة |
| «قيمة لكل ساعة عمل ( من سند التنفيذ)» (Execution Time Amount) | الساعات بين تاريخ/وقت البداية والنهاية في سطور تنفيذ الإنتاج للأمر | الأساس × القيمة |
| «مخصص» (Custom) | — | ناتج الاستعلام المكتوب في عمود سيناريو للسطر، يُنفَّذ على الأمر الجاري إغلاقه |
مثالان: سطر من نوع «نسبة من تكلفة المواد الخام» بقيمة 12 يحمّل أمرًا استهلك مواد بـ 10,000$ مبلغ 1,200$. وسطر من نوع «قيمة لكل وحدة منتجة» بقيمة 3 يحمّل أمرًا سلّم 500 وحدة مبلغ 1,500$.
ولا يلزم أن ينطبق السطر على كل الأوامر. املأ عمود المنتج النهائى أو أيًّا من أعمدة تصنيفات المنتج التام (من تصنيف 1 للتام إلى تصنيف 10 للتام)، فلا يُستخدم السطر إلا للأوامر التي يطابقها منتجها التام؛ واتركها فارغة لينطبق على الجميع.
لا يوجد مبلغ ثابت لكل أمر
لا يوجد نوع يحمّل مبلغًا مقطوعًا لكل أمر. إن احتجته فاستخدم «مخصص» باستعلام يُرجع ذلك المبلغ.
حساب التكاليف الغير مباشرة الفعلية - الواقع الحقيقي
كل الأنواع السابقة تستخدم أسعاراً محددة مسبقاً - أي أنك تُقدّر ما يجب أن تكون عليه التكاليف الغير مباشرة. لكن ماذا لو أردت استخدام التكاليف الغير مباشرة الفعلية؟
هنا يأتي دور طريقة حساب فعلي للمصاريف الغير مباشرة (Actual Overhead Calculator).
بدلاً من التخمين، تُخبر النظام: "اذهب وانظر في حسابات دفتر الأستاذ الفعلية للتكاليف الغير مباشرة للمصنع. خذ الأرقام الحقيقية من المحاسبة."
عنصر التكلفة الغير مباشرة: "مرافق المصنع الفعلية"
المصدر: حساب دفتر الأستاذ 5400 (مصروف المرافق)
الفترة: هذا الشهر
في نهاية الشهر، يستعلم النظام في الحساب 5400، يجد أنك أنفقت 15,200$ على المرافق هذا الشهر، ويوزّع تلك التكلفة الفعلية على جميع أوامر الإنتاج المُغلقة خلال الشهر.
الميزة: تستخدم أرقاماً حقيقية، لا تقديرات.
المقايضة: لا يمكنك إتمام حساب التكاليف إلا في نهاية الفترة حين تتوفر الأرقام الفعلية. إذا احتجت تكلفة فورية، فعليك استخدام أسعار محددة مسبقاً.
آلية التوزيع: عادةً بالتناسب مع شيء ما - ربما ساعات الإنتاج، أو تكلفة العمالة المباشرة، أو الوحدات المنتجة. يقسّم النظام إجمالي التكاليف الغير مباشرة الفعلية على الأوامر بناءً على حصة كل منها من تلك القاعدة.
مثال:
مرافق يناير الفعلية: 15,200$
إجمالي ساعات الإنتاج في يناير: 1,900 ساعة

الأمر A: 200 ساعة → يُحمَّل 15,200$ × (200/1900) = 1,600$
الأمر B: 500 ساعة → يُحمَّل 15,200$ × (500/1900) = 4,000$
الأمر C: 300 ساعة → يُحمَّل 15,200$ × (300/1900) = 2,400$
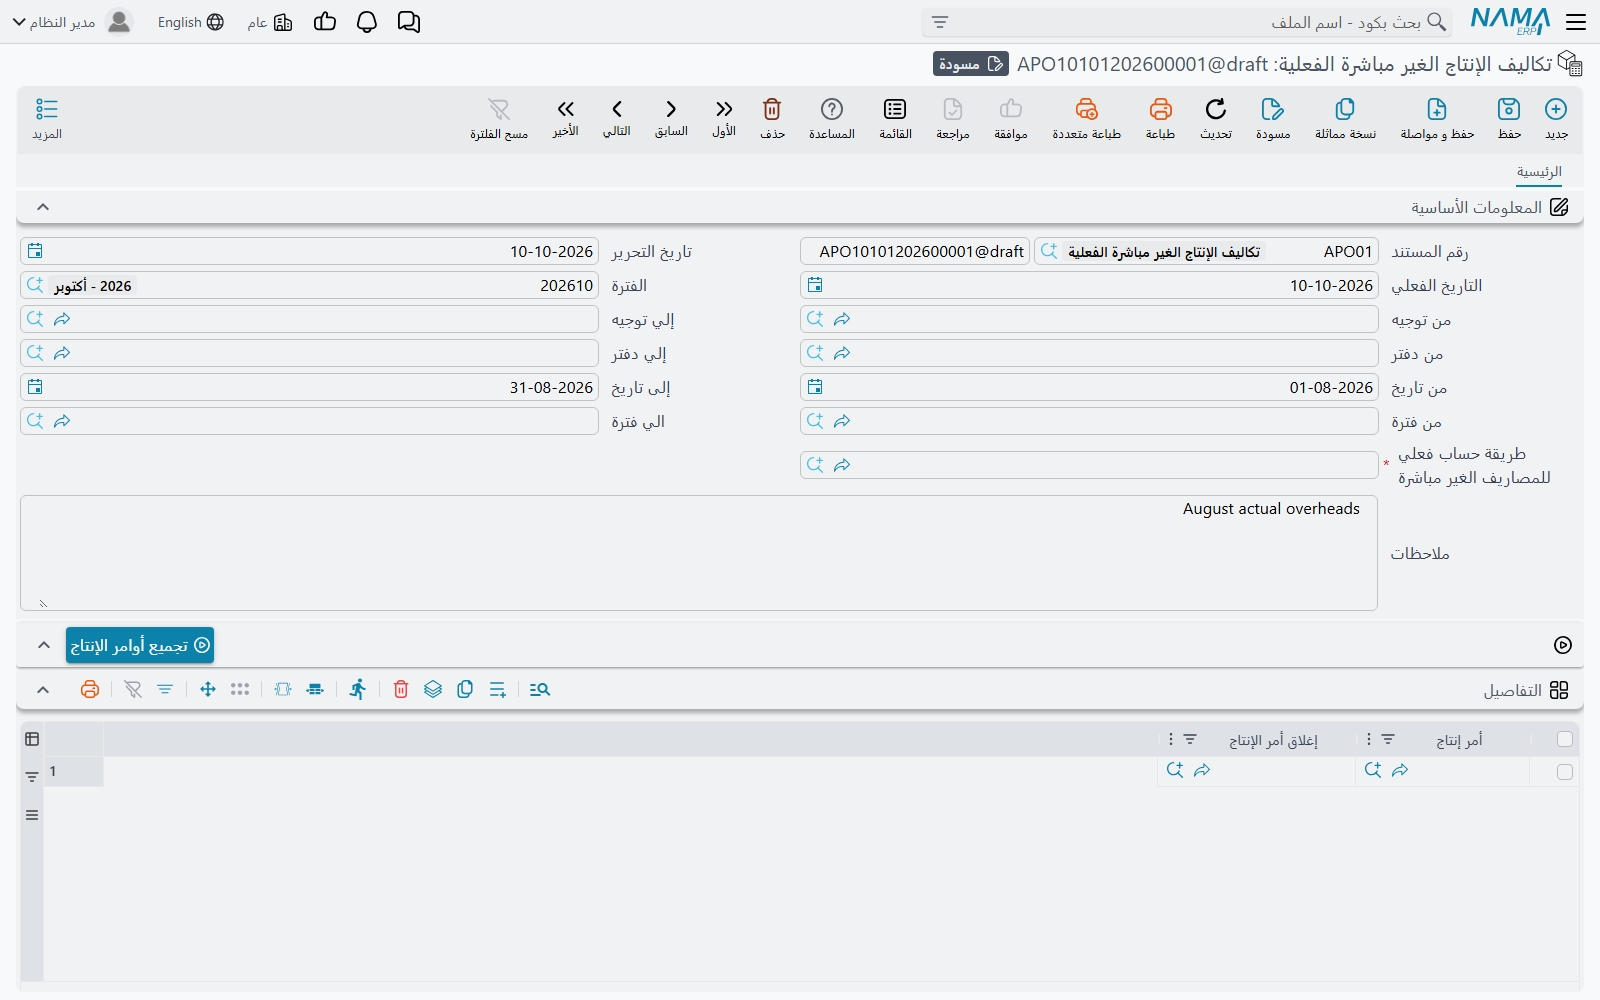
التشغيل: مستند تكاليف الإنتاج الغير مباشرة الفعلية
طريقة الحساب ليست إلا الوصفة. أما التشغيل نفسه فهو مستند تكاليف الإنتاج الغير مباشرة الفعلية في التصنيع ← الملفات ← تكاليف الإنتاج الغير مباشرة الفعلية، وتقوده ثلاثة أزرار تُستخدم بالترتيب:
- املأ المديات — من توجيه / إلي توجيه، من دفتر / إلي دفتر، من تاريخ / إلى تاريخ، من فترة / الي فترة — واضغط تجميع أوامر الإنتاج. يمتلئ جدول التفاصيل بسندات إغلاق أوامر الإنتاج الواقعة في تلك المديات، كلٌّ مع أمر إنتاجه.
- اختر طريقة حساب فعلي للمصاريف الغير مباشرة، واحفظ، واضغط حساب قيمة التكاليف الغير مباشرة. يُفرَّغ جدول التكاليف الغير مباشرة الفعلية ويُعاد بناؤه بسطر لكل سطر في طريقة الحساب يحمل المبلغ الفعلي الذي وُجد، ويُحفظ المستند.
- اضغط توزيع القيمة الفعلية للتكليف الغير مباشرة. تُوزَّع المبالغ الفعلية على سندات الإغلاق المجمَّعة ويُعاد حفظ كل سند، فتحمل تكاليفه غير المباشرة وأثره المحاسبي الأرقام الفعلية.
الزرّان الأخيران يكتفيان بتحديث الشاشة عند الانتهاء. راجع جدول التكاليف الغير مباشرة الفعلية بعد الثاني، وافتح أحد سندات الإغلاق بعد الثالث، لتتأكد من وصول الأرقام.
إغلاق أوامر الإنتاج: الحساب الختامي
في نهاية المطاف، ينتهي الإنتاج. استُهلكت المواد، ونُفّذ العمل، وأصبحت البضاعة التامة في المخزون. حان وقت إقفال الحسابات على أمر الإنتاج هذا.
هنا يأتي دور سند إغلاق أمر الإنتاج (Order Close Voucher). إنها الخطوة المحاسبية النهائية التي تقول "ها هو ما أنفقناه فعلاً، وهذا ما يعنيه مالياً."
متى تُغلق أمراً
تُغلق الأمر حين:
- ✅ اكتملت جميع تنفيذات الإنتاج
- ✅ تم تسليم جميع البضاعة التامة للمخزون
- ✅ حُوسبت جميع إصدارات المواد
- ✅ لن يجري أي عمل إضافي على هذا الأمر
- ✅ أنت مستعد لتثبيت التكاليف والمضي قدماً
مهم: لن يسمح لك النظام بالإغلاق العادي لأمر ما دام جزء من كميته لم يبدأ بعد. فإذا كانت 20 وحدة من 100 لم تنتقل قط إلى العمليات، فانقلها إليها (أو أنهِ الأمر) قبل الإغلاق.
ماذا يحدث عند الإغلاق
عند إنشاء سند إغلاق أمر الإنتاج وتثبيته، تحدث عدة أشياء:
1. تجميع التكاليف
يجمع النظام كل تكلفة مرتبطة بأمر الإنتاج هذا:
- جميع إصدارات المواد (صرف مواد خام)
- جميع سندات الموارد (سند موارد) لتتبع وقت العمالة والآلات
- جميع استخدامات القوالب والأدوات (سند قوالب)
- أي مواد مُرجعة (تكلفة سالبة)
- أي وحدات مُهلّكة (تكلفة الهدر)
- البضاعة التامة المسلّمة
يجمع الكل معاً. هذه هي تكلفتك الفعلية الإجمالية قبل التكاليف الغير مباشرة.
2. تطبيق التكاليف الغير مباشرة
إذا حددت نوع تكاليف غير مباشرة (إما في سند الإغلاق أو جاء من توجيه أمر الإنتاج الافتراضي)، يُنشئ النظام سطور التكاليف الغير مباشرة.
لكل عنصر في نوع التكلفة الغير مباشرة، يحسب النظام مبلغ التكلفة بناءً على الطريقة التي حددتها. إذا كنت تستخدم حساب التكاليف الغير مباشرة الفعلي، يسحب أرقاماً حقيقية من حسابات دفتر الأستاذ.
تُضاف مبالغ التكاليف الغير مباشرة هذه إلى إجمالي تكلفتك.
3. إعادة تقييم المخزون
الجزء الذكي: يعود النظام إلى جميع مستندات تسليم المنتج لهذا الأمر ويُحدّثها بتكلفة الوحدة الفعلية.
ربما عند تسليم 100 وحدة، دخلت المخزون بتكلفة مبدئية 50$/وحدة. الآن بعد الإغلاق، التكلفة الفعلية 52$/وحدة. يضبط النظام قيمة المخزون وفقاً لذلك.
هذا يضمن أن مخزون البضاعة التامة يعكس تكاليف الإنتاج الفعلية، لا التقديرات.
4. القيود المحاسبية
يحمل القيد المحاسبي للسند نفسه:
- زوج سطور لكل سطر تكلفة غير مباشرة، على الجانب المدين والجانب الدائن المحددين في ذلك السطر من نوع التكلفة الغير مباشرة
- انحراف التكلفة القياسية للمنتج التام، إذا ذكر توجيه إغلاق الأمر مدين الإنحراف ودائن الإنحراف وكانت الانحرافات تُحسب (انظر توجيهات مستندات التكاليف)
وتُحفظ مستندات تسليم المنتج المعاد تقييمها من جديد، فتتبع قيودها التكلفة الجديدة.
يُحدَّث دفتر الأستاذ ليعكس واقع ما كلّف هذا الإنتاج.
5. تغيير الحالة
تتغير حالة أمر الإنتاج من "قيد التنفيذ" إلى "مغلقة". ومن ثَمّ تُرفض المستندات التي تعمل على الأمر بالرسالة «أمر الإنتاج {0} انتهي أو تم إغلاقه».
لإعادة فتحه ألغِ سند إغلاق الأمر أو احذفه: يعود الأمر إلى "قيد التنفيذ" ويُفرَّغ تاريخ الانتهاء الفعلي. وتوجيه السند إلى أمر آخر يفعل الشيء نفسه مع الأمر الذي كان يغلقه.
إذا جاء الأمر من طلب أمر إنتاج (Production Order Request)، تتحدث حالة ذلك الطلب إلى "منتهٍ" أيضاً.
طريقتا الإغلاق
الإغلاق العادي: إتمام المهمة
هذه الطريقة القياسية - اكتمل الإنتاج بنجاح وتمت محاسبة جميع الوحدات. عند اختيار نوع "الإغلاق العادي"، يتحقق النظام من أن كمية الأمر كلها بدأت، أي انتقلت من نقطة بداية الأمر إلى عملياته. فإن بقي منها جزء لم يبدأ رُفض السند بالرسالة «هذا الأمر له كميات معلقة لا يمكن إغلاقة إغلاق عادي».
إذا اجتاز التحقق، يتم الإغلاق وتُثبَّت التكاليف.
الإنهاء: الاستسلام
أحياناً تحتاج إلى إلغاء أمر قبل اكتماله:
- العميل ألغى الطلب
- اكتُشف خلل في التصميم
- مشكلات جودة المواد لم تُحلّ
- تغيّرت أولويات العمل
عند اختيار نوع "إنهاء"، يقوم النظام بـ:
- تخطّي التحقق من الكميات المعلقة، فيمكن إغلاق الأمر في منتصف الطريق
- تحديد حالة الأمر إلى "منتهى" بدلاً من "مغلقة"
وكل ما عدا ذلك مثل الإغلاق العادي تمامًا: يُحسب التكاليف كاملة، وتذهب التكلفة إلى مستندات تسليم المنتج الموجودة للأمر، والقيود المحاسبية هي نفسها قيود الإغلاق العادي. الإنهاء لا يشطب إنتاجًا تحت التشغيل إلى حساب خسائر ولا ينقل شيئًا إلى حسابات انحرافات.
تحليل الانحرافات: لعب دور المحقق
يُقيَّم المخزون في نما دائمًا بالتكلفة الفعلية - الوارد أولًا يصرف أولًا أو المتوسط المتحرك، ويُختار مرة واحدة للشركة كلها (انظر تكلفة المخزون). فلا توجد طريقة تقييم باسم «التكلفة المعيارية». أما ما يستطيعه سند إغلاق أمر الإنتاج فهو أن يضع النتيجة الفعلية للأمر أمام مقياس، ويُريك أين يفترق الاثنان.
يفعّل ذلك أمران:
- تعليم حساب الانحرافات مع الحفظ في توجيه أمر الإنتاج.
- تسجيل الأسعار المتوقعة في مستند سعر قياسي للتصنيع (Manufacturing Standard Price) في التصنيع ← المستندات ← سعر قياسي للتصنيع: سعر لكل صنف ووحدة، ولكل منهما تاريخ بداية ونهاية اختياريان. وإذا غطّى مستندان الصنف والتاريخ نفسيهما فإن الأولوية فيهما تحدد أيهما يُستخدم.
ومن ثَمّ يملأ السند عند كل حفظ ثلاثة أشياء.
المنتج التام، في الرأس. تكلفة المنتج الفعلية هي تكلفة الوحدة الفعلية لما سُلِّم؛ وتكلفة الوحدة القياسية هي السعر القياسي للمنتج في تاريخ السند؛ وانحراف تكلفة الوحدة هو الفرق بينهما، والإجماليات المجاورة تضربه في الكمية المسلَّمة. أما انحراف كمية المنتج فهو كمية الأمر مطروحًا منها ما سُلِّم فعلًا.
انحرافات الخامات. سطر لكل مكوّن. الكمية المعيارية هي ما خطّطه أمر الإنتاج للمكوّن؛ والكمية الفعلية هي المصروف مطروحًا منه المرتجع. والخامة المصروفة للأمر وليست في قائمة مكوناته تأخذ سطرًا أيضًا بكمية معيارية صفر.
- الانحراف في الكمية = (الكمية الفعلية − الكمية المعيارية) × سعر الوحدة القياسي. هل استخدمت الكمية الصحيحة؟
- الانحراف في التكلفة = إجمالي التكلفة الفعلية − الكمية المعيارية × سعر الوحدة القياسي. الفجوة كلها، الكمية والسعر معًا.
وما لا يفسّره الانحراف في الكمية من الانحراف في التكلفة هو أثر السعر - أنك دفعت للوحدة أكثر أو أقل من السعر القياسي.
معياري: 100 كجم بسعر قياسي 10$/كجم = 1,000$
فعلي:   110 كجم بتكلفة 1,210$ (11$/كجم)

الانحراف في الكمية:  (110 - 100) × 10$      = 100$ غير مفضّل
الانحراف في التكلفة: 1,210$ - (100 × 10$)   = 210$ غير مفضّل
أثر السعر:           210$ - 100$            = 110$ غير مفضّل
ما يخبرك به: انحراف الكمية يشير إلى أرض المصنع - هدر، أو خردة، أو قائمة مكونات لم تعد تطابق الواقع. وأثر السعر يشير إلى المشتريات - مورّد رفع أسعاره، أو نقص اضطرك إلى مصدر غالٍ.
قراءة الأدلة
الانحرافات تحكي قصصاً. إليك بعض الأنماط الشائعة:
انحراف كمية كبير مع أثر سعر صغير: تهدر المواد أو لديك مشكلات جودة. راجع معدلات الخردة، وابحث عن مشكلات في العملية.
انحراف كمية صغير مع أثر سعر كبير: المشتريات تدفع أكثر من المتوقع. راجع عقود الموردين وتكاليف الشحن وأحوال السوق.
انحرافات كبيرة في بعض الأوامر دون غيرها: عدم اتساق في العملية. بعض الأوامر تسير جيداً وأخرى تواجه مشكلات. ابحث عن الاختلاف.
انحرافات مفضّلة باستمرار: ربما أسعارك القياسية متشائمة أكثر من اللازم. أو أنك حسّنت العملية فعلاً - حان وقت تحديث الأسعار القياسية ونيل الفضل!
التكلفة لكل دُفعة: حين لا يكفي مقياس واحد للجميع
أحياناً تحتاج تتبع التكاليف بصورة منفصلة لكل دُفعة أو lot منتَج. هذا شائع في:
الصناعات الدوائية: المتطلبات التنظيمية تتطلب تكلفة على مستوى الدُّفعة. الدُّفعة 2024-001 قد تختلف تكاليفها عن الدُّفعة 2024-002.
إنتاج الغذاء: دورات الإنتاج المختلفة يمكن أن تختلف في تكاليف المكوّنات والعوائد ونتائج الجودة.
الصناعات الكيماوية: عوائد الدُّفعات تتفاوت. دُفعة واحدة قد تُنتج 95% منتجاً جيداً، وأخرى 98%. يجب أن تعكس التكاليف ذلك.
عند تفعيل "التكلفة لكل دُفعة" (Cost Per Batch) في توجيه أمر الإنتاج، يقوم النظام بـ:
تتبع التكاليف بصورة منفصلة لكل lot: كل رقم lot في تسليمات المنتج يحصل على حساب تكلفة خاص.
توزيع التكاليف الغير مباشرة حسب الـ lot: تُقسَّم التكاليف الغير مباشرة بالتناسب بناءً على ما أنتجته كل دُفعة.
إنشاء قيم مخزون منفصلة: البضاعة التامة للـ Lot A قد تكلّف 50$/وحدة بينما Lot B كلّف 52$/وحدة لأن عوائدهما كانت مختلفة.
مثال:
أمر الإنتاج: تصنيع 200 وحدة إجمالاً
  - Lot 2024-001: 100 وحدة مسلّمة
  - Lot 2024-002: 100 وحدة مسلّمة

إجمالي التكاليف:
  - مواد: 8,000$
  - عمالة: 3,000$
  - تكاليف غير مباشرة: 1,000$
  - الإجمالي: 12,000$

لكن Lot 2024-001 استخدمت موادًا أكثر (عائد أقل):
  - Lot 2024-001: 5,000$ مواد + 1,500$ عمالة + 500$ تكاليف غير مباشرة = 7,000$ (100 وحدة = 70$/وحدة)
  - Lot 2024-002: 3,000$ مواد + 1,500$ عمالة + 500$ تكاليف غير مباشرة = 5,000$ (100 وحدة = 50$/وحدة)
الآن يُظهر مخزونك بصورة صحيحة أن وحدات Lot 2024-001 أغلى تكلفةً من Lot 2024-002. حين تبيعها أو تستهلكها لاحقاً، تعكس تكلفة البضاعة المباعة التكلفة الفعلية لتلك الدُّفعة المحددة.
سيناريوهات عملية
السيناريو 1: أمر بسيط بتكاليف غير مباشرة معيارية
صنعت 100 قطعة:
- تكلفة المواد: 5,000$ (من إصدارات المواد)
- تكلفة العمالة: 2,000$ (من سندات الموارد)
- تكلفة الآلات: 1,500$ (من سندات الموارد)
- المجموع الفرعي: 8,500$
نوع التكاليف الغير مباشرة فيه سطر واحد من نوع «نسبة من التكاليف الأولية ( مواد خام+ موارد)» بقيمة 20:
- التكاليف الغير مباشرة: 8,500$ × 20% = 1,700$
إجمالي التكلفة: 8,500$ + 1,700$ = 10,200$ تكلفة الوحدة: 10,200$ / 100 = 102$/وحدة
عند إغلاق الأمر:
- يجمع النظام 8,500$ في التكاليف المباشرة
- يحسب 1,700$ في التكاليف الغير مباشرة
- يُحدّث 100 وحدة في المخزون بـ 102$/وحدة لكل منها
- يُنشئ قيود محاسبية
- يُقفل الأمر بحالة "مُغلق"
بسيط ونظيف ومكتمل.
السيناريو 2: تحليل الانحرافات يكشف مشكلات
خطّط الأمر 100 كجم من النحاس، ومستند السعر القياسي للتصنيع يسعّر النحاس بـ 10$/كجم. واستهلك الأمر فعلًا 115 كجم كلّفت 1,265$ (11$/كجم).
يُظهر سطر انحرافات الخامات في سند إغلاق أمر الإنتاج:
- الكمية المعيارية 100، والكمية الفعلية 115، وسعر الوحدة القياسي 10$، وإجمالي التكلفة الفعلية 1,265$
- الانحراف في الكمية: (115 - 100) × 10$ = 150$ غير مفضّل
- الانحراف في التكلفة: 1,265$ - (100 × 10$) = 265$ غير مفضّل
والـ 115$ التي لا تفسّرها الكمية هي أثر السعر.
القصة: استخدمت 15% مواداً أكثر مما خُطِّط (مشكلة هدر أو خردة) ودفعت 10% أكثر (مشكلة شراء). مشكلتان منفصلتان كُشفتا.
الآن يمكنك التحقيق:
- لماذا هدر المواد؟ راجع سجلات الخردة
- لماذا السعر الأعلى؟ تحدث مع المشتريات
بدون تحليل الانحرافات، ستعرف فقط أن "هذا الأمر كلّف أكثر من المتوقع" لكن لا تعرف لماذا. بفضله، لديك أدلة محددة للمتابعة.
السيناريو 3: استخدام التكاليف الغير مباشرة الفعلية
تُغلق الأوامر في نهاية الشهر باستخدام حساب التكاليف الغير مباشرة الفعلي.
يستعلم الحساب في حسابات دفتر الأستاذ:
- الحساب 5100 (إيجار المصنع): 12,000$
- الحساب 5200 (المرافق): 8,500$
- الحساب 5300 (الإشراف): 15,000$
- الحساب 5400 (الصيانة): 4,500$
- إجمالي التكاليف الغير مباشرة الفعلية للشهر: 40,000$
ثلاثة أوامر إنتاج أُغلقت هذا الشهر:
- الأمر A: 150 ساعة إنتاج
- الأمر B: 250 ساعة إنتاج
- الأمر C: 100 ساعة إنتاج
- الإجمالي: 500 ساعة إنتاج
التكاليف الغير مباشرة مُوزَّعة بالتناسب:
- الأمر A: 40,000$ × (150/500) = 12,000$
- الأمر B: 40,000$ × (250/500) = 20,000$
- الأمر C: 40,000$ × (100/500) = 8,000$
يُحمَّل كل أمر بناءً على حصته من إجمالي ساعات الإنتاج. الأمر B الذي استهلك نصف وقت الإنتاج يُحمَّل نصف التكاليف الغير مباشرة.
هذا يعكس الواقع - أنفقت 40,000$ في التكاليف الغير مباشرة هذا الشهر، واسترددتها كلها عبر تكاليف المنتجات.
الإعدادات التي تتحكم بكل شيء
عدة إعدادات تتحكم في آلية عمل التكاليف:
توجيه أمر الإنتاج (Production Order Term)
التكلفة لكل دُفعة (Cost Per Batch): تفعيل التكلفة الخاصة بكل lot. يحصل كل lot على حساب تكلفة خاص.
حساب الانحرافات مع الحفظ (Calculate Deviations With Save): تفعيل تحليل الانحرافات. يقارن سند إغلاق أمر الإنتاج عندئذ التكلفة الفعلية بالأسعار القياسية - انظر تحليل الانحرافات.
التكاليف الغير مباشرة (Overhead): نوع التكاليف الغير مباشرة الافتراضي لجميع الأوامر التي تستخدم هذا التوجيه.
توجيه إغلاق الأمر (Order Close Term)
التكاليف الغير مباشرة (Overhead): إذا حُدّد، يتجاوز نوع التكاليف الغير مباشرة لأمر الإنتاج. مفيد إذا كان لديك توزيع خاص للتكاليف الغير مباشرة في حالات معينة.
عدم تحديث القيود بالقيم الفعلية: تُسجِّل سطور التكاليف الغير مباشرة دائمًا قيمتها المخططة، حتى بعد أن يوزّع مستند تكاليف الإنتاج الغير مباشرة الفعلية أرقامًا فعلية على السند. استخدمه حين تُوزَّع التكاليف الغير مباشرة الفعلية للتحليل بينما يجب أن تحتفظ الدفاتر بالرقم المخطط.
إعداد نوع التكاليف الغير مباشرة (Overhead Type Configuration)
العناصر (Elements): تعريف كل مكوّن من مكوّنات التكاليف الغير مباشرة (إيجار، مرافق، إشراف، إلخ)
النوع (Type): ما يُحمَّل عليه كل عنصر — نسبة من تكلفة المواد أو الموارد، أو مبلغ لكل وحدة مسلَّمة، أو لكل وحدة مادة خام، أو لكل ساعة مورد أو ساعة تنفيذ، أو استعلام مخصص. انظر الجدول في توزيع التكاليف الغير مباشرة. أما الأرقام الفعلية من حسابات دفتر الأستاذ فتأتي من حساب التكاليف الغير مباشرة الفعلية.
التأثير المحاسبي (Accounting Effects): الجانب المدين والجانب الدائن لكل عنصر من عناصر التكاليف الغير مباشرة.
كيف تحصل على نتائج جيدة من التكاليف
أغلق الأوامر على إيقاع منتظم بدلًا من تركها تتراكم. فبعد أسبوع أو أسبوعين من انتهاء الإنتاج تكون البيانات طازجة، وكذلك ذاكرة من سيُسأل عنها. أما بعد شهور فتكون كلتاهما قد بهتت.
ثم اقرأ الانحرافات فعلًا. هذه هي الخطوة الأكثر تخطّيًا، وتخطّيها يهدر التمرين كله — فالانحراف هو الناتج، لا الأوراق المحيطة به. والانحراف الكبير إشارة إلى شيء حقيقي، والاستجابة النافعة أن تحدد أيّ التفسيرات المحتملة هو: جودة المورّد، أم هدر العملية، أم قائمة مكونات لم تعد تصف مِمَّ يتكوّن المنتج. فانحراف مواد غير موات بنسبة 15% بيان؛ ومعرفة أي هذه الثلاثة سببه معلومة.
والانحرافات المواتية باطراد تستحق الارتياب نفسه. فعشرون بالمائة مواتية شهرًا بعد شهر لا تعني أن المصنع يتفوق على التوقعات، بل تعني في الغالب الأعم أن المعايير قديمة وينبغي إعادة ضبطها على الواقع الحالي.
واختر طرق تحميل الأعباء بما يطابق سلوك تكاليفك الحقيقي لا نقلًا عن شركة أخرى. فإن كانت الأعباء مدفوعة فعلًا بساعات الإنتاج كان المعدل الساعي صادقًا، وإن كانت مدفوعة بمناولة المواد كانت النسبة من تكلفة المواد كذلك. وأيًّا كانت الطريقة المحددة سلفًا التي تستخدمها للسرعة اليومية، فشغّل حساب الأعباء الفعلية في نهاية الفترة لتسوية الأرقام.
الإغلاق يقفل الأمر
بمجرد إغلاق الأمر لا يمكن تسجيل شيء عليه حتى يُلغى سند إغلاقه أو يُحذف. فتأكد أولًا من اكتمال الإنتاج فعلًا.
الصناعات المنظَّمة قد لا يكون أمامها خيار
في الأدوية والأغذية والأجهزة الطبية، كثيرًا ما تكون التكلفة على مستوى الدفعة اشتراطَ تتبّعٍ وامتثال لا تفضيلًا إداريًا. فتحقّق مما يتوقعه المنظِّم قبل أن تقرر أنه اختياري.
رسائل قد تظهر لك
| الرسالة | لماذا | ما تفعله |
|---|---|---|
| «التكلفة الغير مباشرة فى السطر {0} لا يجب انت تكون فارغة» | حاسب التكاليف غير المباشرة الفعلية مضبوط على تحديد نوع التكلفة في كل سطر، وأحد السطور تركه فارغًا. | اذكر نوع التكلفة في ذلك السطر، أو أوقف خيار الرأس واترك الرأس يحدده. |
| «الاسم {0} غير موجود في التكلفة الغير مباشرة {1}» | الاسم المكتوب في السطر ليس من الأسماء المعرَّفة داخل نوع التكلفة الذي يشير إليه. | استخدم اسمًا يعرّفه نوع التكلفة، أو أضفه هناك أولًا. |
| «يجب اختيار حساب او شجرة حسابات وليس الاثنان معا» | سطر يذكر حسابًا مفردًا وشجرة حسابات معًا. والحاسب يقرأ التكلفة الفعلية من أحدهما. | أفرِغ أحدهما — الشجرة إن أردت حسابًا واحدًا، والحساب إن أردت فرعًا كاملًا من الشجرة. |
| «أو الاستعلام لحساب قيمه التكاليف الغير مباشره ل {0} يمكن استخدام المعايير» | السطر يحمل استعلامًا ويضيّق الرقم كذلك بحساب أو ذمة أو محدد كيان أو محددات. وهاتان طريقتان بديلتان لإيجاد القيمة، ولا تُستخدم إلا واحدة. | إما أن تُبقي الاستعلام وتفرِغ حقول الاختيار، أو تحذف الاستعلام وتترك الحساب والمحددات يقومان بالتصفية. |
| «هذا الأمر له كميات معلقة لا يمكن إغلاقة إغلاق عادي» | نوع الإغلاق في السند إغلاق عادي وجزء من كمية الأمر لم يبدأ بعد (أو لم تُسجَّل للأمر كميات عمليات بعد). | انقل الكمية المتبقية إلى العمليات، أو استخدم نوع الإغلاق إنهاء إن كان الأمر سيتوقف في منتصفه. |
| «أمر الإنتاج {0} تم إغلاقه بالفعل بسند إغلاق الأمر {1}» | سند إغلاق آخر محفوظ يغلق هذا الأمر بالفعل. وللأمر سند إغلاق واحد فقط. | افتح السند المذكور في الرسالة وعدّله، أو ألغه أو احذفه قبل حفظ هذا السند. |
| «أمر الإنتاج {0} انتهي أو تم إغلاقه» | مستند يُحفظ على أمر حالته مغلقة أو منتهى. | أعد فتح الأمر بإلغاء سند إغلاقه أو حذفه، وسجّل المستند، ثم أغلق الأمر من جديد. |