
كشوف الحسابات وميزان المراجعة والتحليل
بعد أن تُسجَّل الحركات، تأتي لحظة السؤال: ما رصيد هذا الحساب؟ ماذا تحرّك على ذمة هذا العميل؟ هل ميزاني متوازن؟ تجيب عن ذلك عائلة تقارير الحسابات (SYSR-ACC*)، وهي تقارير نظام جاهزة تُستدعى من قائمة التقارير. هذه الصفحة دليلها: ماذا يجيب كل تقرير وأهمّ محدّداته.
الترخيص المطلوب
هذه التقارير ضمن ترخيص المحاسبة الأساسي accounting.
القوائم المالية لها صفحتها
القوائم المالية الرسمية (الميزانية وقائمة الدخل والتدفقات النقدية، SYSR-FNS*) ليست هنا — فهي ناتج منظومة القوائم المالية وتُوثَّق مع محرّكها. هذه الصفحة مخصّصة لكشوف الأستاذ وموازين المراجعة والتحليل التي لا ترتبط بنوع مستند بعينه.
شجرة الحسابات
تقرير شجرة الحسابات (SYSR-ACC001) يطبع الشجرة كاملةً بمستوياتها وتصنيفاتها — مرجع سريع لبنية حساباتك (انظر شجرة الحسابات).
كشوف الحسابات
كشف الحساب يعرض حركات حساب خلال فترة مع الرصيد الجاري (محليًا وبالعملة الأجنبية عند اللزوم). تختلف الصيغ بحسب مستوى التفصيل والزاوية:
- كشف حساب عام (
SYSR-ACC002,ACC029) ومتغيّراته: بالعملة (ACC030)، بالتفصيل (ACC035)، بالجانب الثاني (ACC037)، بسعر الصرف (ACC038)، بإمكانية المراجعة (ACC039)، بالصلاحيات (ACC040). - كشف حساب فرعي (ذمة) (
SYSR-ACC003,ACC031) وبالعملة (ACC032) — لعرض حركة طرف بعينه. - كشف حساب تفصيلي (
SYSR-ACC004,ACC033)، بالمجموعة التحليلية (ACC021)، بالعملة (ACC034).
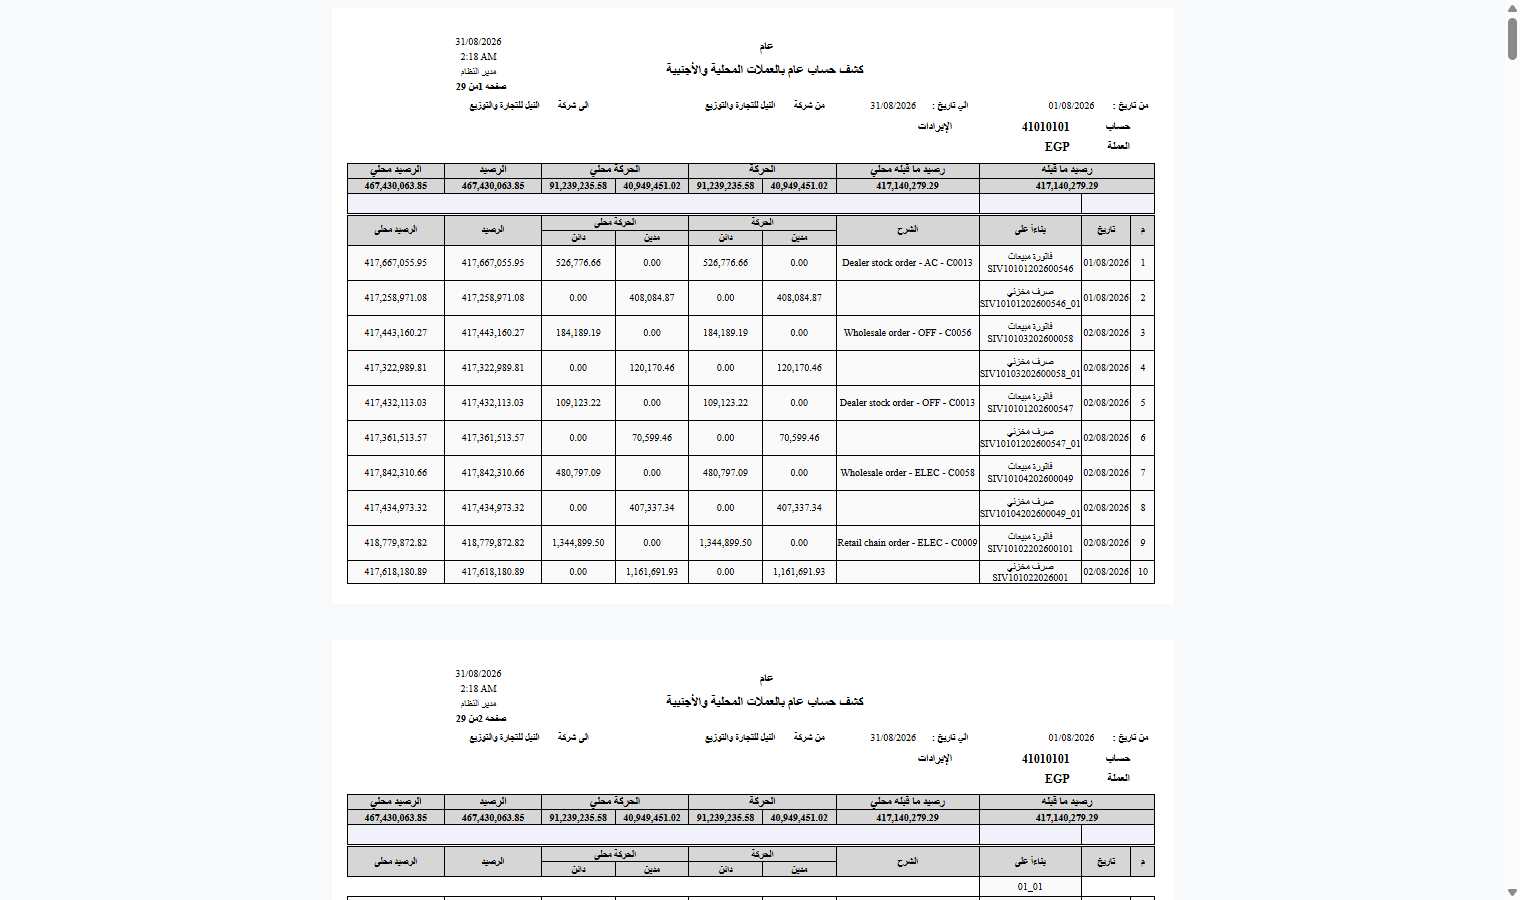
أهمّ المحدّدات في هذه الكشوف: نطاق التاريخ/الفترة، الحساب أو الذمة، العملة، والمحددات (الفرع/القطاع/الإدارة). يُحسب الرصيد الجاري بترتيب الحركات زمنيًا.
موازين المراجعة
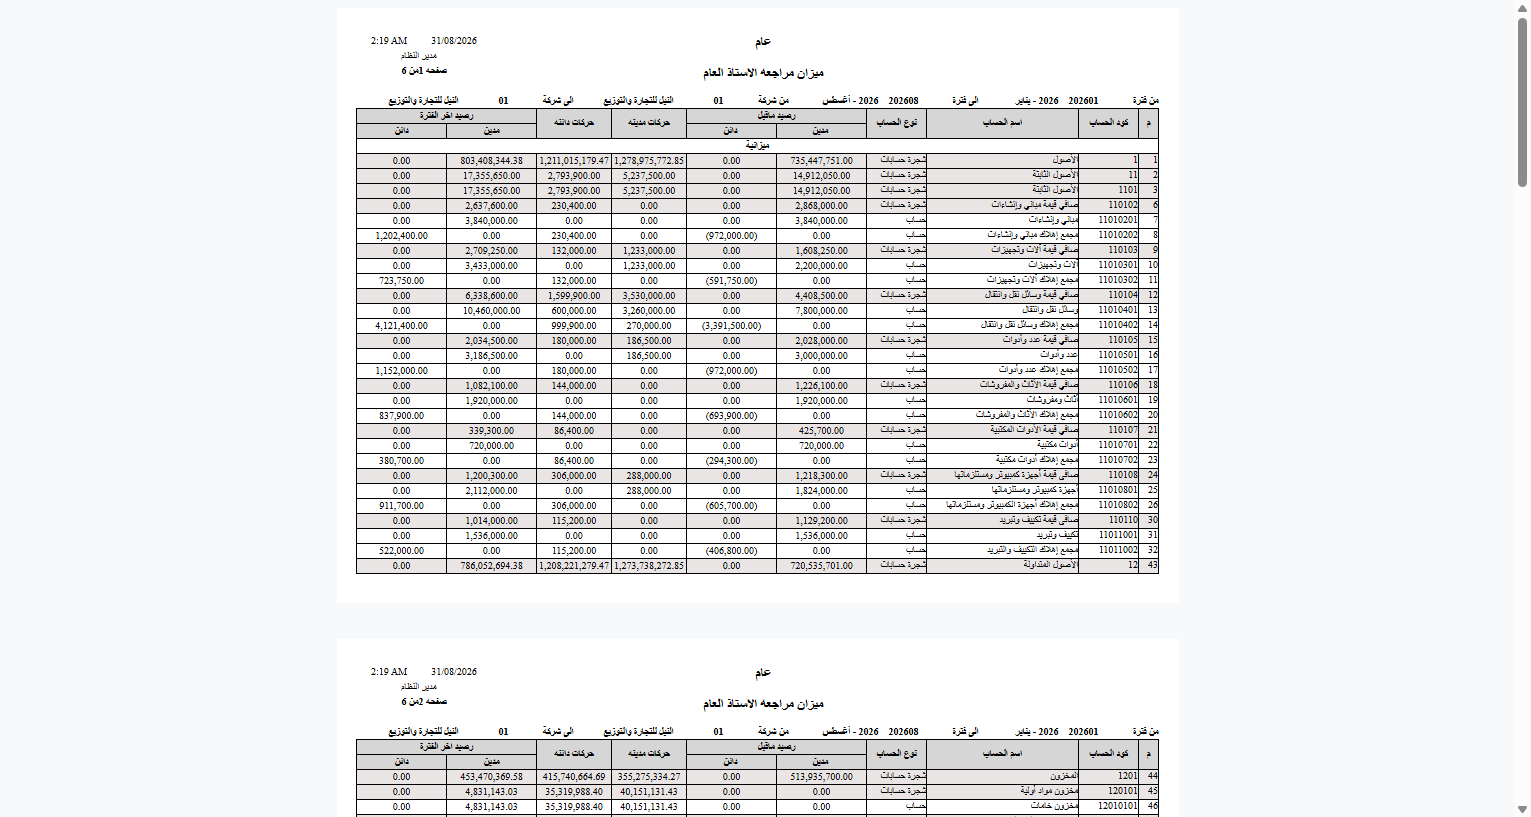
ميزان المراجعة يلخّص أرصدة الحسابات (مدين/دائن) للتحقق من توازن الدفاتر:
- ميزان مراجعة عام (
SYSR-ACC005)، وبإجمالي الرصيد (ACC026)، وبتاريخ (ACC036)، وبتضمين الذمم (ACC044). - ميزان مراجعة فرعي (
SYSR-ACC006)، وبإجمالي الرصيد (ACC027)، وبتاريخ (ACC042). - ميزان مراجعة لحساب (
SYSR-ACC007) لحساب محدّد.
تحليل الحسابات
- تحليل الحسابات شهريًا (
SYSR-ACC012) — توزيع أرصدة الحسابات على شهور السنة. - تحليل الحسابات حسب الفرع (
SYSR-ACC013) وحسب الفرع والقطاع (SYSR-ACC028).
أعمار الديون
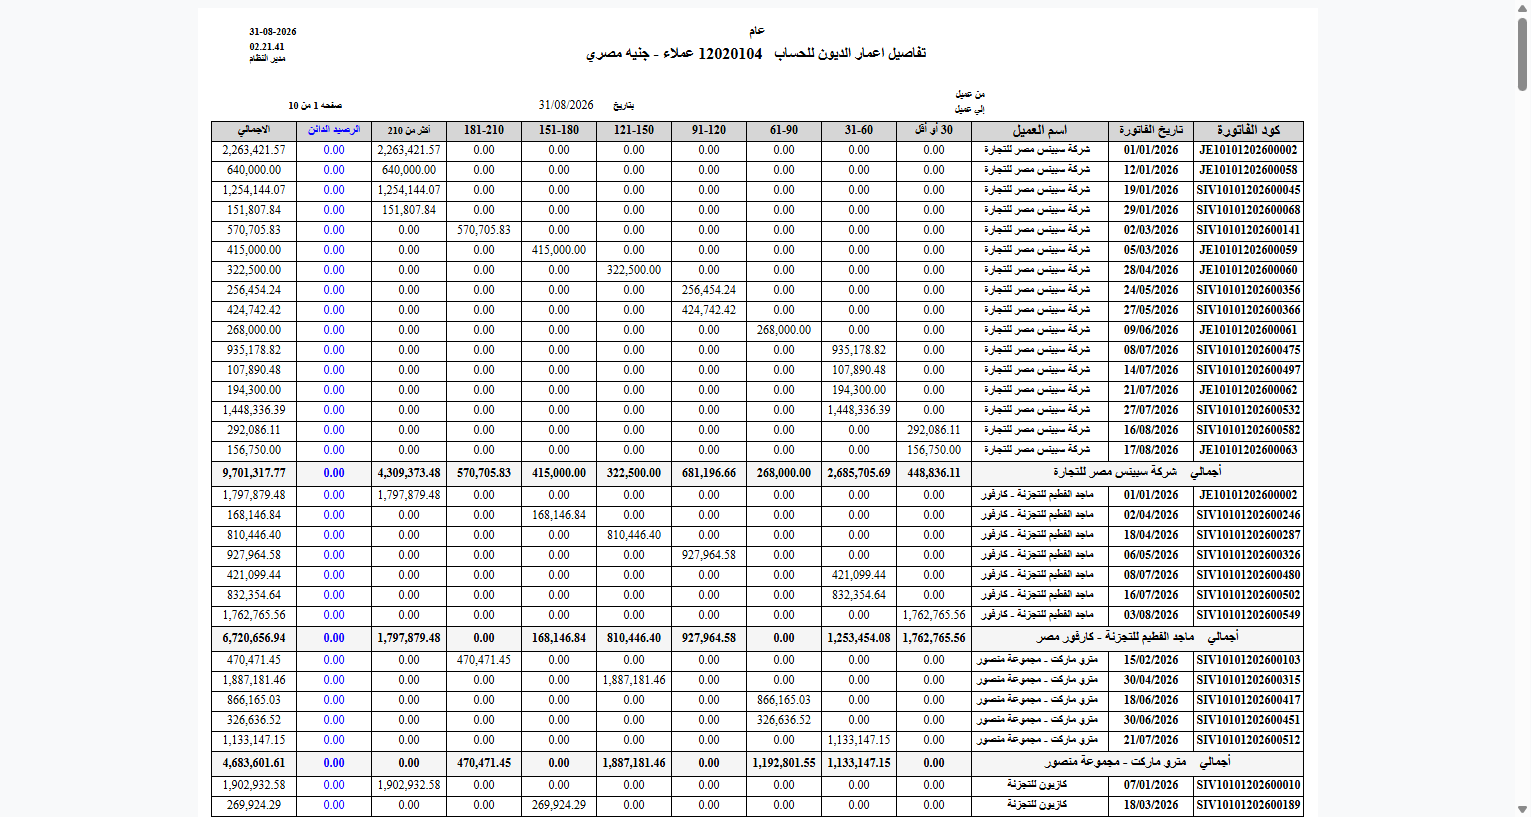
تكشف هذه التقارير مدى تقادم المديونيات (تعتمد على علم متابعة أعمار الديون على الحساب — انظر الحسابات):
- أعمار الديون (
SYSR-ACC024)، وتفاصيل مستنداتها (ACC025)، وحسب الفاتورة (ACC045)، وكل أسطر الدين اليدوية (ACC041).
تنسخ أحد هذه التقارير في تقرير خاص؟
المبلغ القائم بتاريخ التقرير يُعاد بناؤه في كل مرة من سجلات الربط المؤرخة، ولا يُقرأ قط من رقم المتبقي المخزّن على البند، فذلك الرقم لا يحمل تاريخاً ولا يصف إلا اليوم. أبقِ هذا الجزء من الاستعلام حين تعدّل أحد هذه التقارير، وإلا خرجت الأعمار خطأً في أي تاريخ غير اليوم: انظر إذا كتبت تقرير أعمار خاصاً بك.
كشوف السندات والقيود
كشوف مخصّصة لمستندات القبض والصرف والقيود (مرتبطة كذلك من صفحتَي سندات القبض والصرف وسندات القيد):
- كشف طلبات سندات القبض (
SYSR-ACC015)، سندات القبض (ACC016,ACC046). - كشف طلبات سندات الصرف (
SYSR-ACC017)، سندات الصرف (ACC018,ACC047). - كشف سندات القيد (
SYSR-ACC019).
تحليل رد الضريبة
تحليل رد الضريبة (SYSR-ACC014) لأغراض المطالبة الضريبية واستردادها.
نموذج حركة الأستاذ
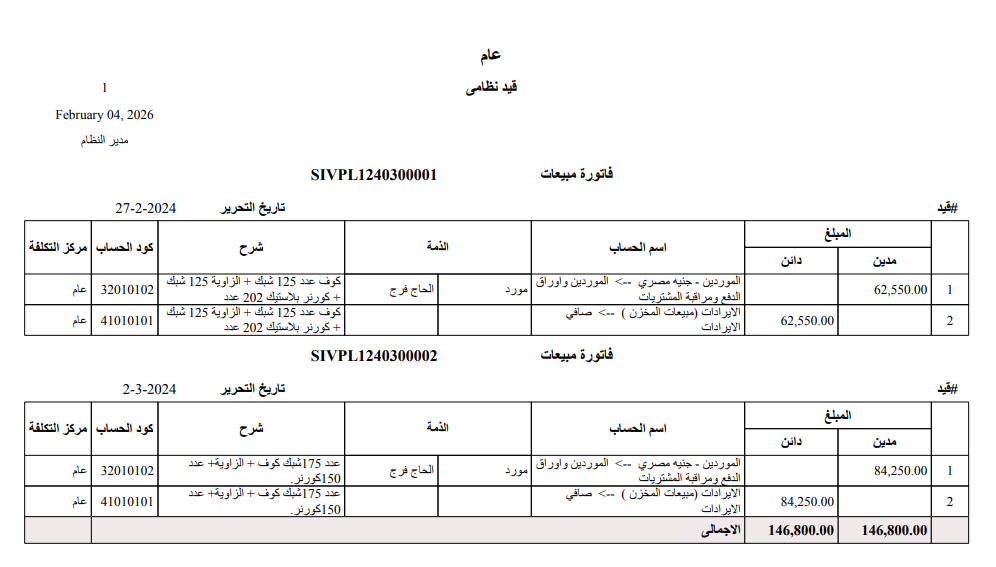
نموذج حركة الأستاذ (SYSR-ACC048) يطبع الحركة المحاسبية المفردة بتفاصيلها.
استعلامات على الشاشة
إلى جانب التقارير المطبوعة، توجد استعلامات حيّة على الشاشة لا تحتاج طباعة: قائمة حركات الأستاذ وشاشات أرصدة الحسابات والمحددات. تستعرضها مباشرةً على الشاشة لمتابعة لحظية للأرصدة.
للدعم الفني
- «رصيد التقرير لا يطابق المتوقّع» — تحقّق من نطاق التاريخ والفترة والمحددات المختارة؛ معظم الفروق سببها فلتر غير مقصود.
- «حساب لا يظهر في أعمار الديون» — علم متابعة أعمار الديون غير مفعّل على الحساب.
- «الرصيد بالعملة الأجنبية غير ظاهر» — استخدم صيغة الكشف بالعملة المناسبة (
ACC030/ACC032/ACC034).