
التسهيلات الائتمانية وحدود التسهيلات
تتقاطع في هذه الصفحة فكرتان مرتبطتان لكنهما متمايزتان:
- حدّ التسهيلات هو السقف الذي يمنحك إياه البنك ويتقاسمه عددٌ من الأدوات — قرض هنا، خطاب ضمان هناك، اعتماد مستندي — فكلٌّ منها يحجز جزءًا من السقف، ويتتبّع النظام المستهلَك والمتبقّي منه.
- التسهيل الائتماني أداة قائمة بذاتها: اتفاق سحبٍ متجدّد مع البنك له قيمته وفائدته ورسومه، يُصدَر ويُسدَّد ويُنهى بمستنداته الخاصة.
الترخيص المطلوب
التسهيلات الائتمانية ضمن ترخيص accounting-loans — وهو الترخيص نفسه الذي يغطّي القروض البنكية والودائع الثابتة.
حدّ التسهيلات: السقف المشترك
في شاشة حد التسهيلات (Banks > Credit Facilities > Facility Limit) يُعرّف السقف الممنوح من بنك معيّن، وتُضبط تفاصيله عبر إعدادات حد التسهيلات (Banks > Credit Facilities > Facility Limit Config).
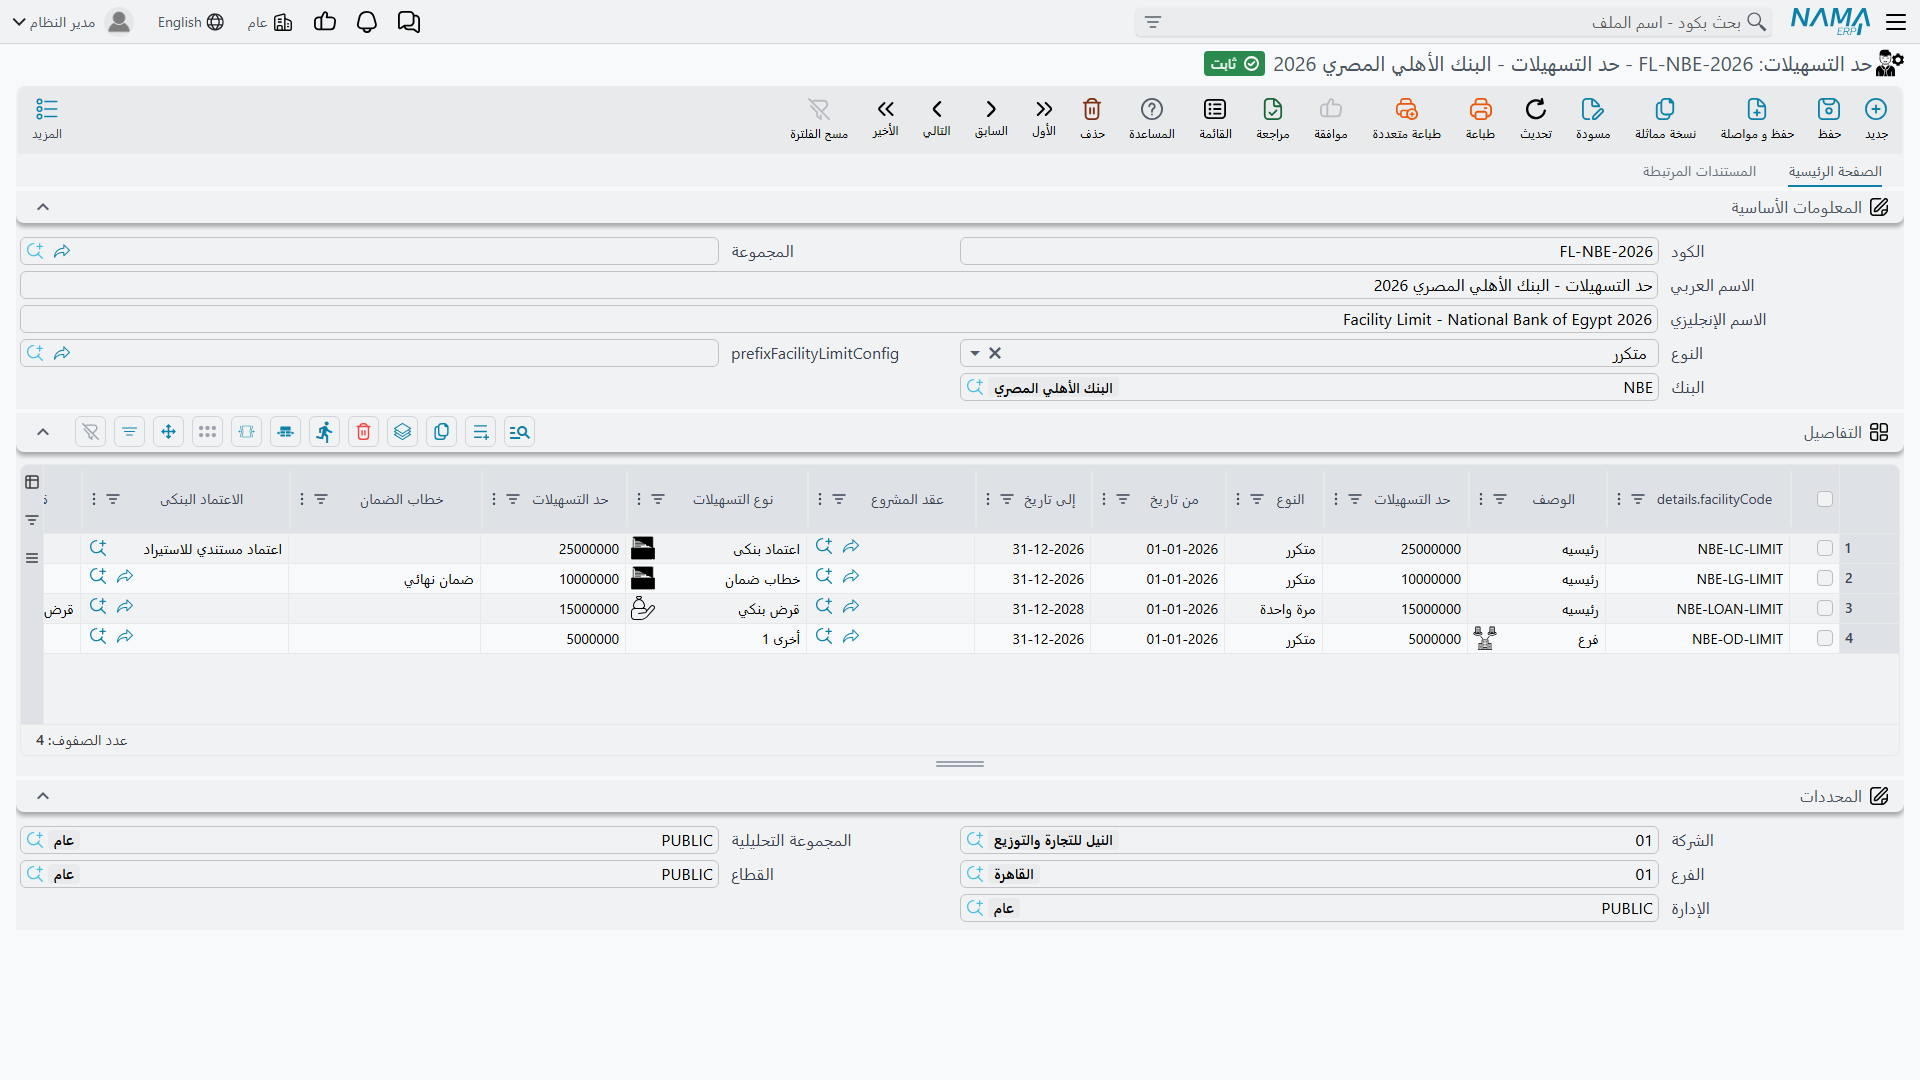
ما إن يُربط القرض أو خطاب الضمان أو الاعتماد بحدّ تسهيلات حتى يخصم منه عند الإصدار/الفتح؛ ويمنع النظام أي إصدارٍ يدفع المستهلَك فوق السقف. ولأن الأدوات الثلاث تشترك في السقف نفسه، يعطيك تقرير تفاصيل التسهيلات البنكية (SYSR-LON002) صورة موحّدة عن المحجوز عبرها جميعًا.
التسهيل الائتماني: من الإعداد إلى الإنهاء
التسهيل الائتماني أداة سحبٍ متجدّد، وتسير دورته هكذا:
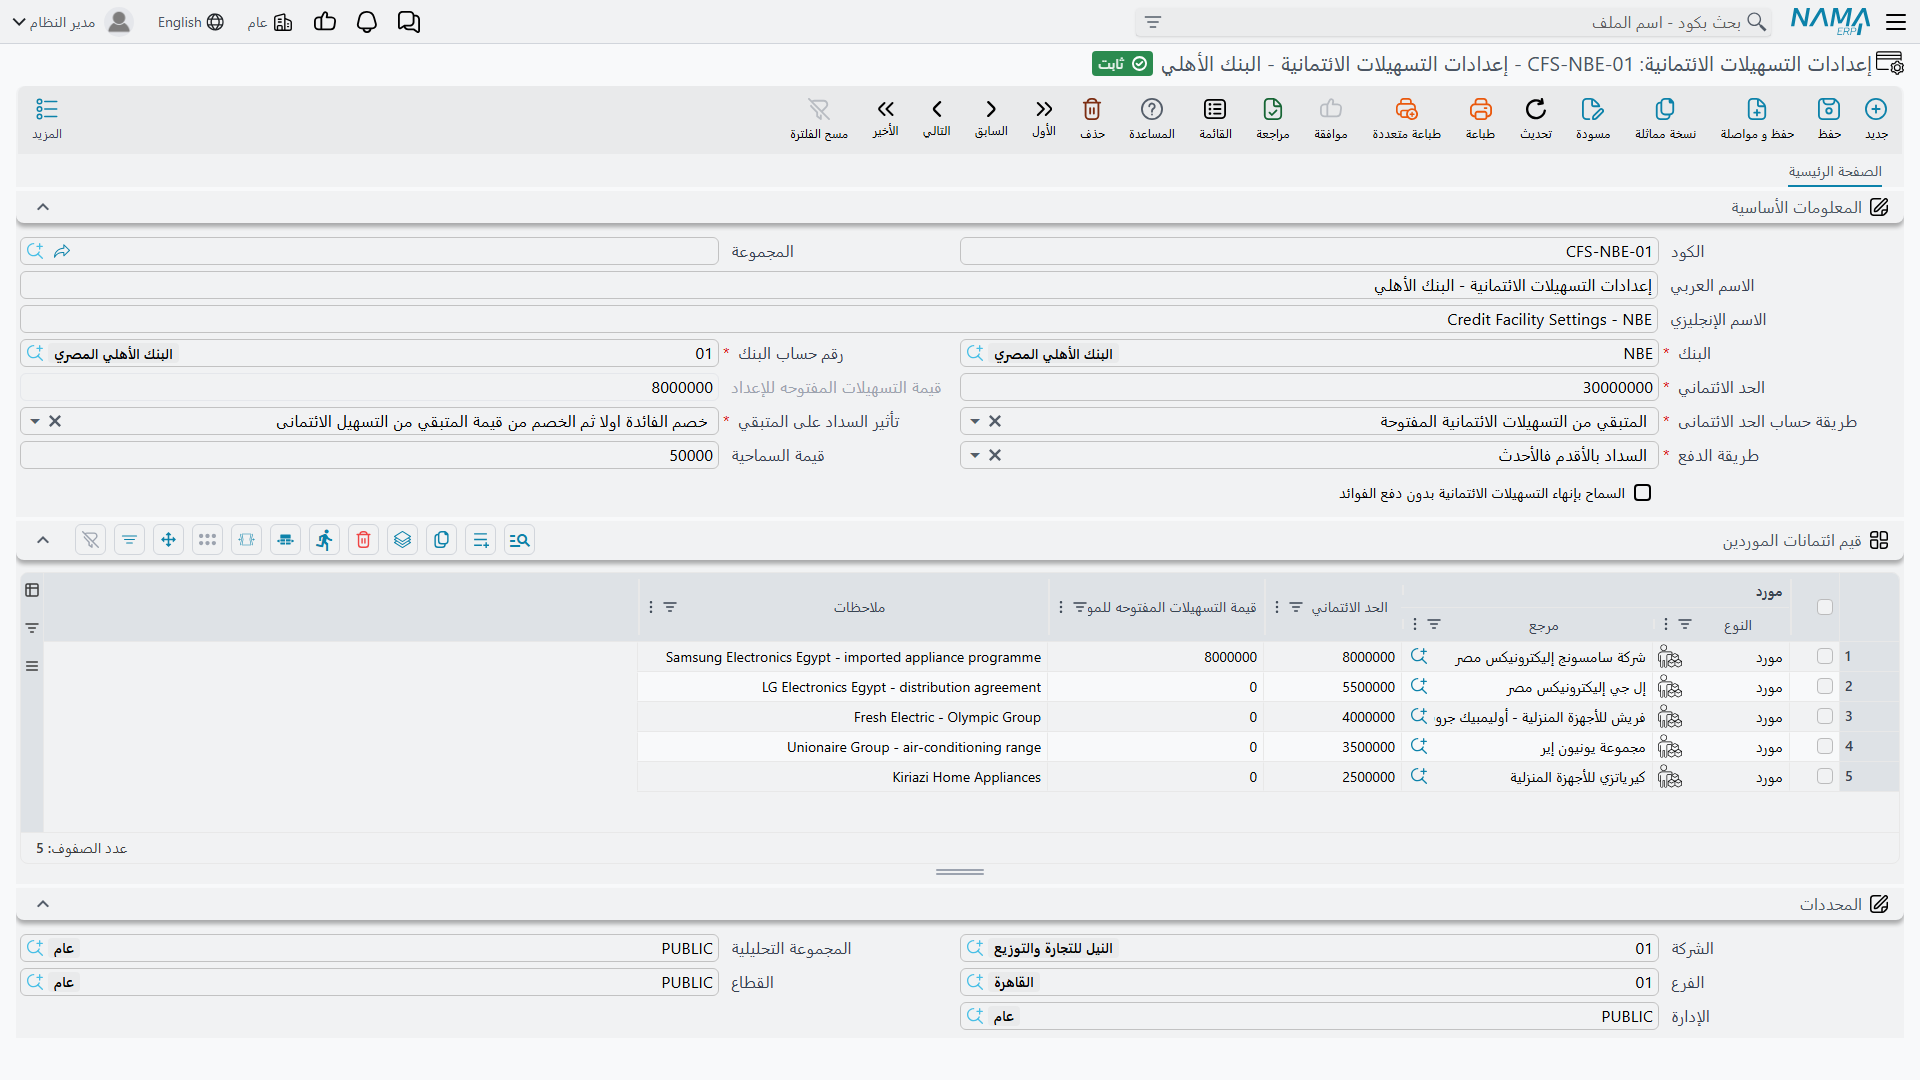
- إعدادات التسهيلات الائتمانية — القالب المشترك: طريقة احتساب الفائدة، وقاعدة توزيع السداد بين الأصل والفائدة، والحسابات.
- تسهيل ائتمانى — الملف الرئيسي بحالته «لم تبدأ».
- إصدار تسهيل ائتمانى — يفعّل التسهيل (يُرحَّل محاسبيًا، وتتحوّل الحالة إلى «قيد التنفيذ»).
- مستند سداد تسهيل ائتمانى — سداد دفعة تُوزَّع بين الأصل والفائدة وفق الإعدادات (يُرحَّل محاسبيًا).
- مستند انهاء تسهيل ائتمانى — إنهاء التسهيل (الحالة «منتهى»).
الملف الرئيسي للتسهيل
في شاشة تسهيل ائتمانى (Banks > Credit Facilities > Credit Facility) تُعرّف الشروط: الإعدادات المرتبطة، والمورّد والبنك وحساب البنك، وقيمة التسهيل، ونسبة الفائدة والفائدة المتوقّعة، ونسبة/قيمة الرسوم، وتاريخ البداية / النهاية. ويعرض الملف مجاميع متابعةٍ حيّة: إجمالي الفائدة المحتسبة، وإجمالي مدفوعات التسهيل، وإجمالي مدفوعات الفائدة، والمتبقّي من التسهيل/الفائدة بعد السداد.
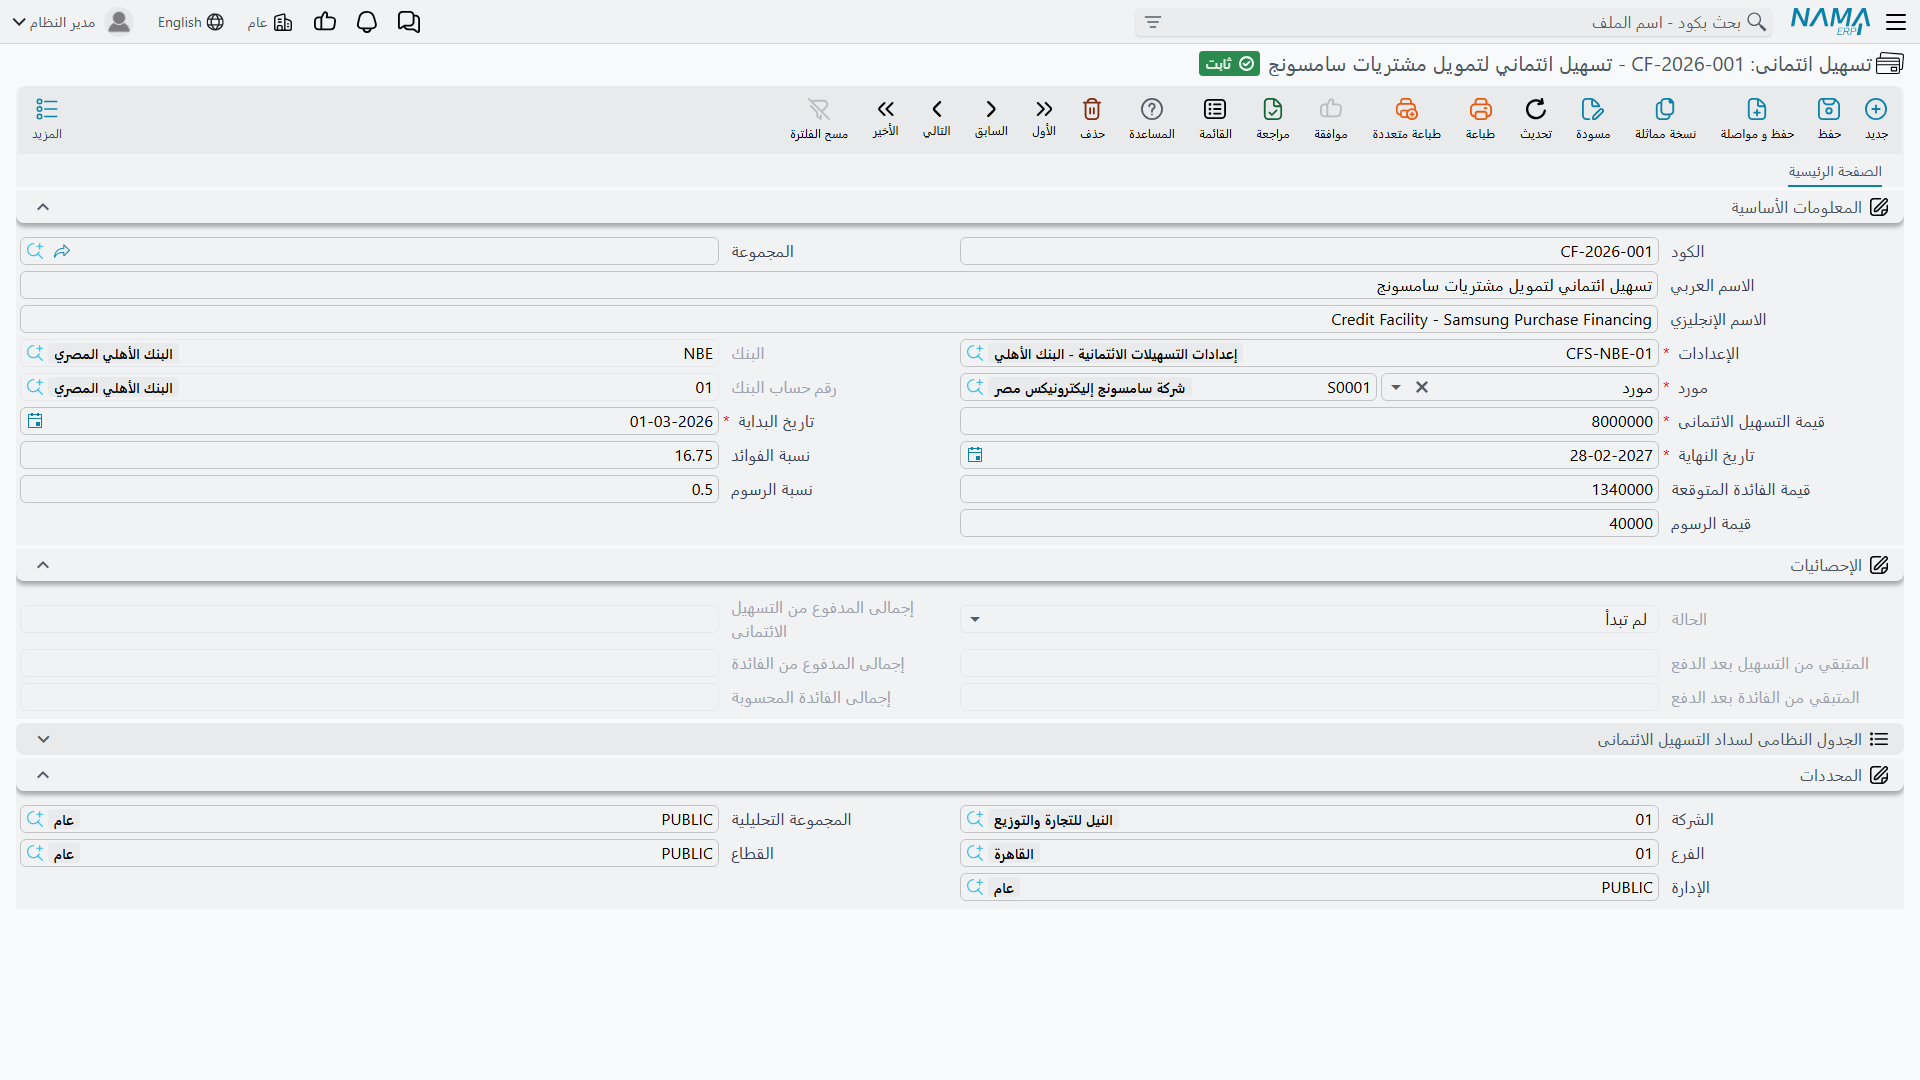
حالات التسهيل: لم تبدأ (Not Started) → قيد التنفيذ (In Progress) → منتهى (Terminated).
الإعدادات
تجمع إعدادات التسهيلات الائتمانية القواعد المشتركة بين التسهيلات المتشابهة: طريقة احتساب الفائدة (ويضبط خيار عدد أيام السنة لاحتساب فائدة التسهيل الائتماني أساس الاحتساب، الافتراضي 365 — انظر إعدادات الحسابات) وقاعدة توزيع كل دفعة بين الأصل والفائدة.
الإصدار والسداد والإنهاء
يُفعّل إصدار التسهيل الأداةَ ويُرحّل أثرها (جانبا مدين/دائن). ثم يوزّع كل مستند سداد دفعتَه بين الأصل والفائدة وفق الإعدادات، ويُرحَّل عبر جوانب: مدين/دائن القيمة المسددة من التسهيل، ومدين/دائن القيمة المسددة من الفائدة، ومدين/دائن القيمة المدفوعة. وأخيرًا يُقفل مستند الإنهاء التسهيل. (مصدر الحسابات في مرجع توجيهات المستندات.)
الإجراءات في هذه الشاشة
سند سداد التسهيل الائتماني هو الشاشة الوحيدة هنا التي لا ينبغي أن تملأها يدويًا — فزرّان يعثران على التسهيلات التي ينبغي أن يقع السداد عليها:
- تجميع التسهيلات الائتمانية (Collect Credit Facilities) — تُدخل قيمة السداد، ويمكنك تضييق النطاق اختياريًا بـالإعداد والمورّد والبنك والحساب البنكي ومدى تاريخ البداية؛ فيملأ تفاصيل السند بالتسهيلات القائمة ويوزّع المبلغ عليها. وفعّل خيار السداد بالتسهيلات الأقدم ثم الأحدث فقط ليسدّد بترتيب الأقدمية. ويجب أن تكون قيمة السداد أكبر من صفر وإلا امتنع الزر.
- تجميع التسهيلات الائتمانية بدون مبالغ (Collect Credit Facilities Without Payment Value) — البحث نفسه، لكنه يجلب التسهيلات المطابقة دون أن يوزّع مبلغًا على كلٍّ منها. استعمله حين تريد رؤية كل ما هو قائم لمورّد أو بنك ثم تقرّر التوزيع بنفسك.
التقارير
| التقرير | يجيب عن |
|---|---|
| تفاصيل التسهيلات البنكية (SYSR-LON002) | المحجوز والمتبقّي من حدود التسهيلات عبر القروض والخطابات والاعتمادات والتسهيلات. |
للدعم الفني
- «ما الفرق بين حدّ التسهيلات والتسهيل الائتماني؟» — حدّ التسهيلات سقفٌ تتقاسمه أدوات عدّة، والتسهيل الائتماني أداة سحبٍ مستقلّة لها مستنداتها.
- «إصدار قرض/خطاب/اعتماد رُفض بسبب الحدّ» — المستهلَك يتجاوز سقف حدّ التسهيلات المرتبط؛ راجِع تقرير تفاصيل التسهيلات البنكية.
- «احتساب فائدة التسهيل يبدو خاطئًا» — تحقّق من عدد أيام السنة في إعدادات الحسابات ومن قاعدة التوزيع في إعدادات التسهيل.
- «من أين تأتي حسابات السداد؟» — من توجيه مستند سداد التسهيل؛ راجِع توجيهات المستندات.
- آلية المعالجة المحاسبية في كيف تُعالَج المستندات إلى أثر محاسبي.